近期USDA发布了全球棉花供需形势预测,全球棉花产量较8月下调,消费量保持平稳,期末库存略有上调。其中,美棉产量环比下调或进一步反映了干旱带来的影响。由于9月份数据调整不大,而美联储开启3年以来首次加息,促使业者更为关注宏观市场对棉市带来的影响。
全球棉花产量调减,期末库存调增
据USDA供需报告数据显示,9月份2026/27年度全球棉花产量较8月有所下调,但期末库存环比上调,消费量保持不变。产量方面:因中国、巴基斯坦棉花产量调减,巴西调增幅度较小,最终全球棉花产量调减至2554.3万吨,环比减少6.9万吨。消费方面:印度尼西亚消费的增加被美国和其他国家的减少所抵消,因此全球消费量没有变化。期末库存方面:中国和澳大利亚库存增加,而美国库存减少,9月份全球棉花库存预估1521.0万吨,环比增加3.8万
美棉产量及期末库存环比减少
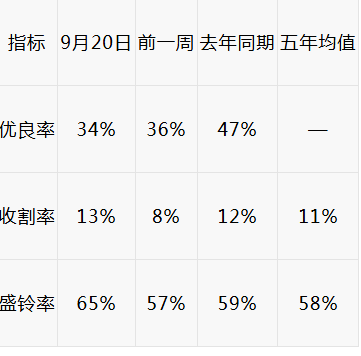
据美国农业部9月份棉花供需报告显示:2026/27年度美国棉花市场呈现如下变动趋势:产量及期末库存均环比减少。美棉干旱问题依然突出,截至9月15日,美国棉花产量约65%的地区正遭受干旱,高于前一周的63%和去年同期的41%。这是自6月9日以来的最高水平。市场担忧不利天气造成亩产减少,截至2026年9月13日当周,美国棉花优良率为36%,前一周为34%,上年同期为52%。9月美棉产量预估数据为287.4万吨,环比减少8.9万吨。同时,期末库存调减8.7万吨至78.4万
美国开启加息,外盘市场承压
9月份USDA棉花月度供需报告,并未给外盘市场带来太多支撑,而美国劳工部13日公布的数据显示,今年9月美国消费者价格指数(CPI)环比增长0.4%,同比增长8.2%。环比涨幅超预期,同比涨幅仍维持在历史高位。9月17日美联储时隔三年加息25个基点,且表示后续加息可能不止一次。宏观市场加息,降低流动性,棉花等大宗商品市场看跌情绪升温,外盘美棉价格承压回落。随着宏观利空释放,美棉采收季到来,美棉优良率下滑及减产能否再次刺激外棉反弹,仍需结合中美贸易磋商及美棉最终产量。