周三,棉花主力2701合约缩量窄幅整理,盘中最高15845元/吨,最低15730元/吨,略微下跌0.41%。新棉集中上市在即,需求未能出现实质性回暖,节前市场交投趋于谨慎,多空双方在15700—16000元/吨区间反复拉锯。
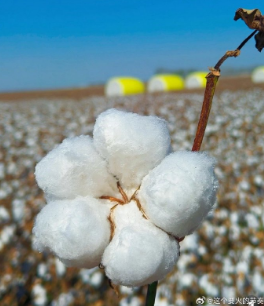
国内新疆棉花处于吐絮高峰期,部分地区有少量机采棉采摘,轧花厂收购普遍谨慎,籽棉价格呈回落趋势,中国棉花协会报告显示,手摘棉多集中在8.3元/公斤左右,较前一周回落约0.2元。
储备棉投放仍在常态化推进,持续向市场释放稳定供给,充实了国内棉花可流通资源量。随着日投放量降回至8,000吨左右,储备棉成交回暖,9月21日、22日储备棉销售连续两天实现100%成交,平均成交价格为16636元/吨和16635元/吨和,折3128价格17366元/吨和17454元/吨。
传统金九旺季成色不足,需求未能出现实质性回暖,纺企新增订单兑现不及预期,成品库存继续累计,对原料采购维持随用随买的保守策略,难以形成规模性补库驱动。
国际市场上,美国新棉上市及带来季节性供应增多压力,美联储加息与出口需求疲软加剧市场担忧,油价下跌也形成外溢压力,ICE棉花期货承压收跌,交投最活跃的12月合约下跌0.66%,结算价报每磅82.87美分。
短期来看,东吴期货提升,新棉集中上市及旺季需求兑现不足仍压制盘面,但前期跌幅已较明显,继续关注籽棉收购价、轧花厂开秤情况以及纺企订单变化,预计郑棉整体维持震荡,前低附近支撑逐步增强。