本周国内纯棉纱市场整体交投清淡,价格稳中偏弱运行。截至10月16日,国内山东地区21S纯棉环锭纺现货出厂价格参考23270元/吨左右,32S纯棉环锭纺现货出厂价格参考24700元/吨左右,与上周持平。
行情简析:周内国内纯棉纱市场整体交投偏弱。纺企订单以零星小单、补单为主,大单稀缺,国庆后部分纱厂复产但开机恢复有限,成品库存小幅累积。据部分棉纺厂反馈,随着国庆节后郑棉(14690, -40.00, -0.27%)企稳、反弹,目前棉纱线出厂价/各轻纺市场报价止跌暂稳。广东、浙江下游客户询价增多,但气流纺纱、粗支环锭纺纱销售明显不及预期。内地纺纱持续亏损,疆内仍盈利,进口纱低价抢占中低支市场,高支纱成交尚可、中低支偏弱。市场整体成交偏淡,业内担心旺季或提前至10月下旬结束。
进口纱外盘方面:近期美棉走高带动印棉跟涨,印度纱厂利润微薄,纱厂挺价情绪升温,存在后续上调出口报价预期。当前印、巴、越纱报价暂稳,询盘和采购有所增多。进口纱内盘方面,新增外贸订单不足,下游采购谨慎,整体依旧呈现“旺季不旺”格局。 开机情况:旺季回暖预期减弱,下游市场需求较为平缓,纯棉纱行业开工下调。据统计,本周(10月9-15日),纯棉纱行业开机率68.93%,环比上期-0.26%。
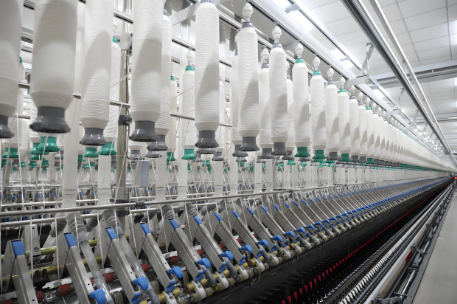
库存情况:旺季成色不足,下游需求较为平缓,纱企出货速度放缓,纯棉纱厂家在手订单多为短期、小单为主,纱企成品库存有所累积。据统计,截至10月15日,本期纯棉纱企业成品库存30.8天,环比较上期+0.3%。
成本面:成本端方面,新疆棉3128B现货价格受籽棉收购成本支撑,从16833元/吨震荡上行至17674元/吨,郑棉主力在15850-15975元/吨区间盘整,期现基差维持1699元/吨高位,对纱价形成支撑。
需求面:近期秋冬面料备货缓慢启动,市场以小单、打样为主,缺少大批量翻单。坯布工厂常规品种均有积压,价格内卷成交平淡。弹力、功能性面料成交稍好,多为快返单。染厂处于中等水平,排单宽松。
后市预测:整体来看,新棉集中上市,供应端趋于宽松,但终端需求疲软“银十”成色不足,织造新单有限、坯布累库,棉纱涨价动能不足。短期纯棉纱价格或延续稳中偏弱、窄幅震荡走势,需关注新棉收购进度及秋冬订单落地情况。