上周国内外棉花市场均震荡运行。国内市场,受新棉集中上市、纺织需求不足、皮棉加工成本支撑等因素综合影响,棉价先跌后反弹,波动幅度较小。
国际市场,美元指数、原油价格反复震荡,叠加美棉出口改善,棉价先涨后跌,走势强于国内,内外价差环比缩窄。
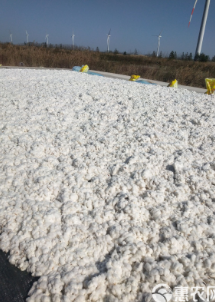
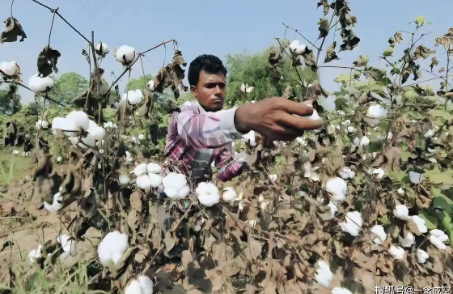
上周,全国棉花采收步入后期,新棉加工上市量持续增加,供应压力逐步加大;纺织终端新增订单有限,企业按需采购原料,周初国内棉价承压下行。后期因市场对新棉产量仍减产预期仍存在分歧,同时籽棉收购成本对皮棉市场有所支撑,带动棉价小幅反弹,全周维持窄幅震荡格局。
中国棉花价格指数(CCIndex3128B)周均价17331元/吨,环比下跌74元/吨;郑棉期货主力合约CF701周均价15775元/吨,环比下跌129元/吨。
同期,在中东局势再度紧张推高原油价格、美元指数回落、美棉出口量增长等因素的驱动下,国际棉价前三个交易日连续上涨。但美国加息预期升温带动美元反弹,以及北半球棉花供应压力加大,棉价周后期承压回落。Cotlook A指数周均价91.7美分/磅,环比上涨0.5美分/磅,按1%关税折人民币为15253元/吨(含200元/吨港口费用),较中国棉花价格指数(CCIndex3128B)低2078元,价差较前一周缩窄151元;ICE棉花期货近期合约周均价80.8美分/磅,环比上涨0.4美分/磅。
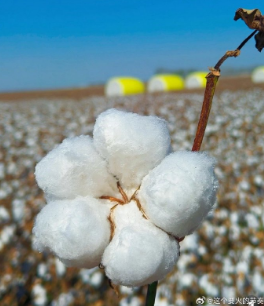
上周,中国棉花协会赴南北疆开展调研,实地了解棉花采收及加工、市场等情况。北疆采收已接近尾声,部分企业已停止收购,进度明显快于去年同期,当前机采棉收购价约7.3元/公斤,但籽棉回潮率普遍偏高、颜色偏重、杂质偏多,整体质量一般。南疆采收进度在50%—60%,近期大量采棉机到位,采摘进度明显加快。
受气候异常、采收期提前以及脱叶剂喷施时机不当等因素影响,超水棉较多,导致棉花部分质量指标下降,淡点污棉占比较上年大幅增加。南疆手摘棉收购价在8.1—8.3元/公斤,机采棉在7.2—7.4元/公斤,加工企业反映,籽棉折皮棉收购成本约16500元/吨,加上加工费成本达到17500元/吨左右,而现货价格在17300元/吨左右,期货价格不足16000元/吨,购销价格倒挂。由于质量指标较差,影响销售和注册仓单,部分企业至今未销售也未套保,未来存在一定下跌空间,企业经营风险增大。
截止10月25日,全国共有987家棉花加工企业进行公证检验,检验重量152.7万吨。其中新疆941家加工企业,检验重量150.5万吨,环比增加59.3万吨;内地46家加工企业,检验重量2.2万吨。