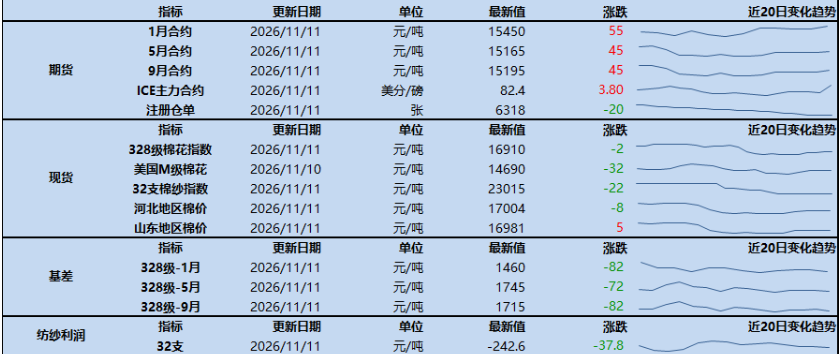
据几家大中型棉花贸易企业和疆内加工企业反馈,11月上旬以来,郑棉主力CF2701合约价格从15030元/吨反弹至15480元/吨,但棉纺厂及轻纺市场棉纱线出货偏缓、价格阴跌的“双弱”格局仍在延续,棉花现货市场基差交易、一口价成交偏冷清,活跃度较10月底至11月初有所减弱。
另据调查,随着棉花库存持续消耗,河南、山东、江苏等地部分规模以上棉纺厂原料库存已降至20-30天,预计最迟12月中旬或启动一轮逢低补库操作。
周三洲际交易所(ICE)棉花期货下跌,基准合约收低0.15%,这也是连续第三个交易日收低。美元汇率走强压制了棉花价格,并且美联储12月份加息的概率非常高,11月份USDA报告利好有限,调低美国棉花产量低于预期,中国棉花产量被提高在预期之中。
ICE棉花3月合约价格处于80美分之上,比12月合约大幅升水,远期棉花需求似乎看旺。国内方面,新疆籽棉收购接近尾声,皮棉成本大体确定,随着外盘趋于稳定后,郑棉缓慢回升。但内外棉花价差扩大至2300元,在消费淡季时,棉花继续上涨则需要外盘大涨扩张空间,短期来看难度很大。
技术上ICE棉花主力合约棉花预计80美分支撑很强,尽管连续下跌但跌幅较小;郑棉现在来看,CF2701在15000元中期底部确立,保持在15000-16000之间震荡,短线继续上涨难度较大。