日本运动用品制造商 YONEX(尤尼克斯)发布了截至9月30日的2027财年上半年业绩数据:净销售额同比增长15.5%至918亿日元(约合人民币38亿元)。签约运动员团队(Team Yonex)赛场表现优异,带动市场对 Yonex 产品关注度提升,叠加日元走弱,共同推动销售额实现增长。
Yonex 的业务划分为体育用品事业部与运动设施事业部两大板块。其中体育用品事业部细分为日本、亚洲、北美、欧洲四大区域市场;运动设施事业部仅在日本本土开展业务,营收占公司整体业务比重仅0.4%。
体育用品事业部按运动品类看:
受海外核心市场拉动,全部运动品类销售额均实现增长。
- 羽毛球业务:净销售额同比增长14.8%至561.03亿日元。其中,海外业务销售额录得465.84亿日元,占该品类总净销售额的83%。
- 网球业务:净销售额同比增长27.7%至133.06亿日元。其中,海外业务销售额录得89.45亿日元,占该品类总净销售额的67.2%。
- 高尔夫业务:净销售额同比增长18.6%至8.18亿日元。其中,海外业务销售额录得4.24亿日元,占该品类总净销售额的51.9%。
- 其他业务:净销售额同比增长10.8%至212.62亿日元。其中,海外业务销售额录得137.78亿日元,占该品类总净销售额的64.8%。
体育用品事业部按地区市场看:
——日本市场:净销售额同比上涨14.4%至357.94亿日元,占公司全部销售额的39%。
本土市场羽毛球产品需求稳固,销售额增长。网球品类销售额同样提升,新款网球拍市场表现良好,球线、球鞋销售额同步增长。
海外经销商渠道方面,得益于 Team Yonex 签约运动员团队在国际赛事斩获佳绩,运动项目热度提升,销售额在亚洲、欧洲等广泛区域均实现大幅增长。
虽然人事和广告投入的增加推高 SGA 费用,但销售额增长带动毛利润提升,同时报告期内并未发生去年同期部分产品质量问题带来的损失,推动营业利润同比增长69.4%至35.14亿日元。
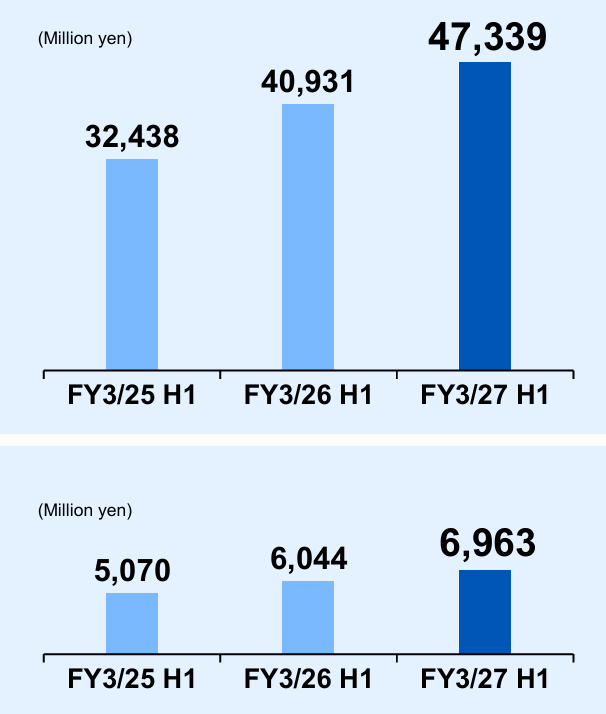
—— 亚洲市场:净销售额同比上涨15.7%至473.39亿日元,占公司全部销售额的51.5%。
中国大陆羽毛球器材需求较去年同期有所回落,该品类上半财年销售额与去年基本持平。但服装、包袋等其他品类销量增长,以本币计算,中国大陆市场整体销售额高于去年。日元贬值也带来了正面效应。
中国台湾地区销售额大幅提升,尤其是羽毛球产品品类,主要由于羽毛球市场持续保持强劲以及日元贬值。
亚洲市场营业利润同比增长15.2%至69.63亿日元。
下图:亚洲市场2025-2027财年上半年净销售额和营业利润
——北美市场:净销售额同比增长22.4%至47.44亿日元,占公司全部销售额的5.2%。
Team Yonex 签约运动员团队的优异表现提升品牌关注度。网球品类(尤其是球拍产品)销售额大幅增长;以本币计算,羽毛球产品销售额同样实现增长,日元走弱也带来了货币换算的正面效应,进一步推高了销售额。
销售额增长、关税退款共同推高了毛利润,完全覆盖了SGA 费用的增加,推动营业利润同比增长43.7%至4.12亿日元。
—— 欧洲市场:净销售额同比增长17.1%至36.12亿日元,占公司全部销售额的3.9%。
羽毛球产品销售额同比基本持平。Team Yonex 签约运动员团队的赛场成绩带动品牌关注度提升,网球产品销售额大幅上涨。以本币计算,欧洲市场整体销售额实现增长,日元贬值也带来货币换算利好。
欧洲市场营业利润同比增长108.7%至4.75亿日元。

截至9月30日的2027财年上半年,销售、一般及管理费用(SGA)同比增长16.7%,主要由于全球营销投入加大,广告及人工费用上涨。但销售额提升推动毛利润同比增长18.1%,增幅完全覆盖 SGA 费用的上涨,推动营业利润同比增长22.3%至108亿日元(约合人民币4.5亿元),归母净利润同比增长28.9%至82亿日元(约合人民币3.4亿元)。
截至财报发布次日,Yonex 股价较上一日下跌约1%至2479日元/股,过去一年股价累计下跌约36%。最新市值约为2024亿日元(约合人民币85亿元)。
公司维持2027财年全年业绩预测不变:
- 净销售额同比增长10.6%至1810亿日元;
- 营业利润同比增长14.2%至189亿日元;
- 归母净利润同比增长17.4%至142亿日元。
注:1日元 ≈ 0.0418人民币