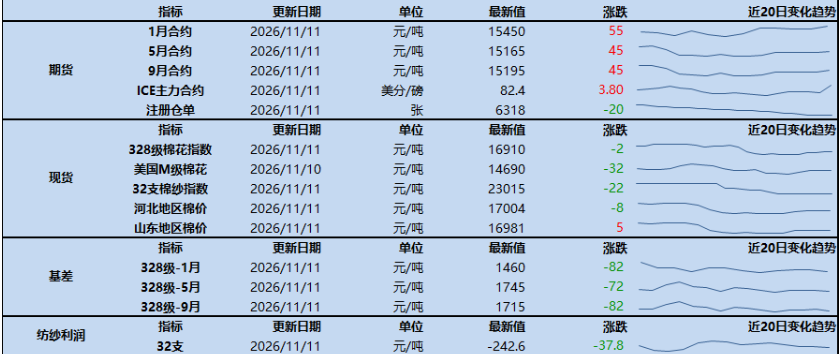
11月11日,郑棉主力合约震荡收涨,盘面自11月初探底后维持低位反弹格局。当前新棉集中上市,市场供应充足,但下游纺企订单偏弱、棉纱流通不畅,成品库存持续累积,在供强需弱的基本面背景下,郑棉盘面走出逆势震荡上行行情。
新疆棉花采摘、交售逐步进入收尾阶段,加工与公检工作加紧推进。公检数据显示,截至11月11日,全国棉花公检量307.2万吨,其中新疆棉公检302.7万吨。按新疆产量约700万吨估算,当前公检进度已超四成,今年采摘、加工、公检节奏明显快于去年同期。
与较快的公检进度形成鲜明反差的是,新棉仓单注册量处于低位。截至11月10日,市场仅生成1张新棉仓单,而去年同期仓单数量已达700余张,同比差距显著。
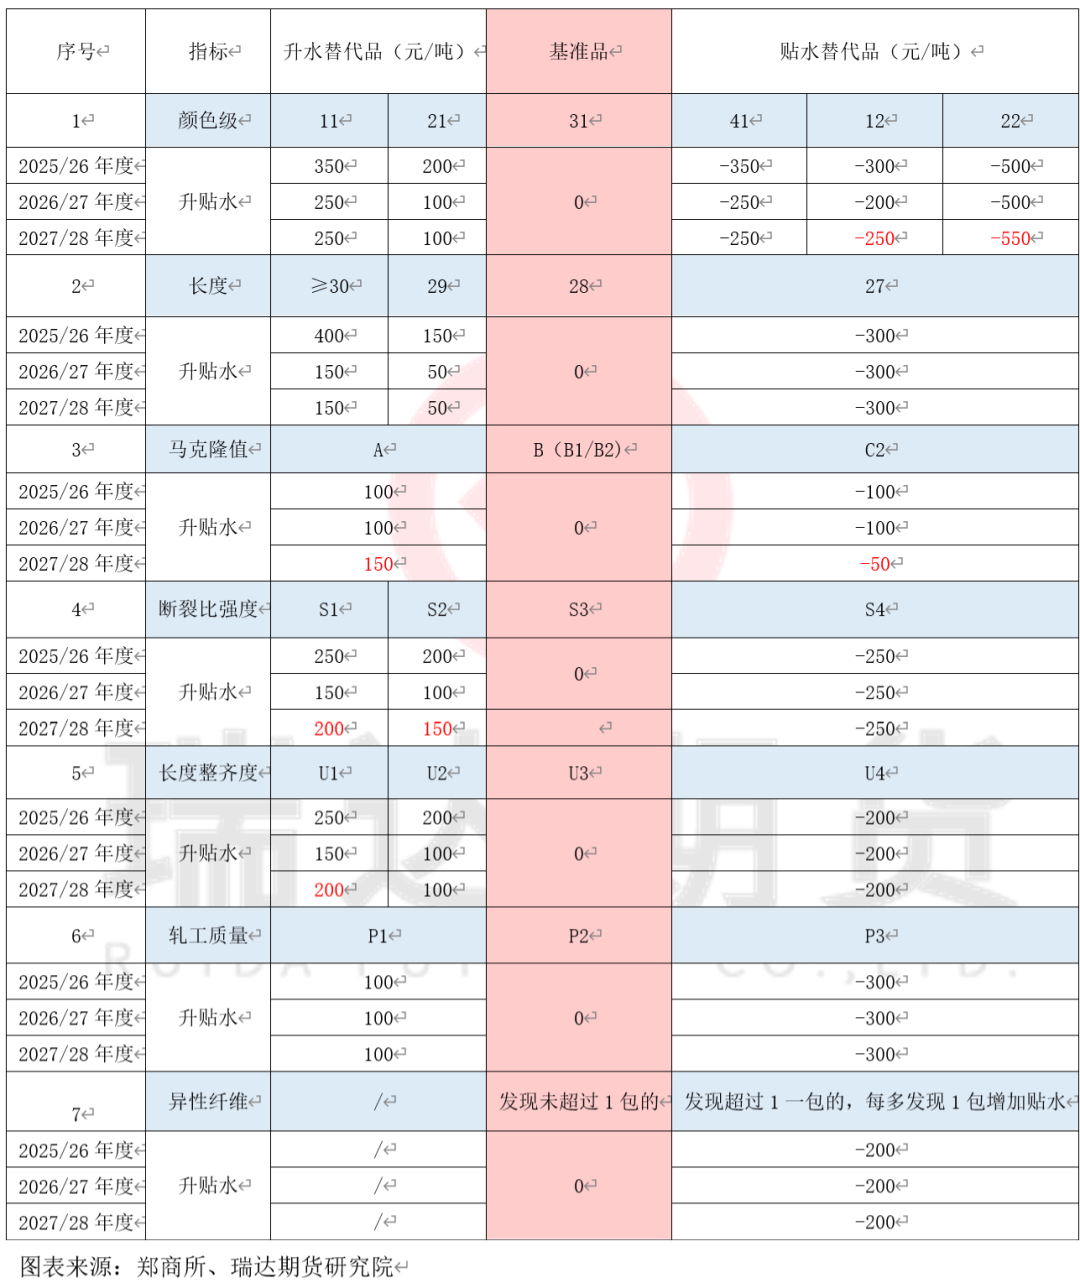
新疆当地涉棉从业者分析,当前棉企仓单注册意愿低迷,核心原因在于新棉现货成本高于郑棉盘面价格,注册仓单将直接产生亏损,企业缺乏注册动力。若要提振仓单注册积极性,两种情形较为关键:一是现货基差明显回落,仓单升水高于现货销售基差。现阶段,现货销售基差偏高,基差进一步下行200-300元的可能性不大,除非下游需求持续走弱。
二是郑棉价格持续上行,企业套保操作能够实现盈利。目前,市场普遍认为北疆新棉平均成本约16500元/吨,南疆成本相对更低;当郑棉价格上行至15500元/吨以上,部分优质棉资源开始具备注册仓单的条件,伴随价格继续抬升,企业注册意愿将逐步释放,新棉仓单量随之增加,这也是本轮郑棉反弹的核心驱动逻辑之一。
受访贸易商认为,本轮棉价上涨脱离传统供需基本面,低仓单逻辑是行情主导因素。但随着郑棉价格持续反弹,棉企套保意愿逐步回升,盘面后续将面临增量仓单带来的抛压。在下游需求没有实质性改善前,棉价反弹空间受到压制。随着传统“金九银十”旺季过去,11-12月市场进入需求淡季,终端消费短期难有明显回暖,棉价大概率在各类消息扰动下维持区间震荡,只有未来需求端出现持续向好信号,多头占据主导,棉价才有望企稳走强。