当前郑棉新棉仓单生成偏慢,本质属于经济性约束下的结构性问题,而非总量资源缺口。
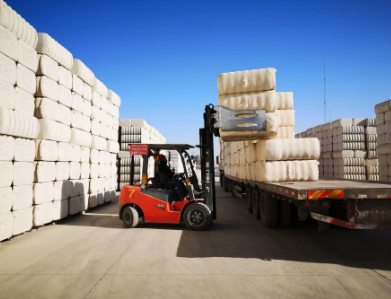
本年度交割升贴水大幅下调,新疆棉移库内地注册套利空间显著收缩,叠加轧花厂籽棉加工成本倒挂,卖现货基差收益优于交割注册,企业主动套保意愿偏弱;同时新棉质量结构分化、符合交割标准货源占比下降,货权集中在轧花端、贸易商接货节奏偏慢,公检量高但交割预报转化不畅。
从近月合约风险看,CF2701面临陈棉集中注销、存量可交割仓单骤降、持仓移仓滞后的现实矛盾,投机空头货源组织难度上升,存在近月相对远月偏强的机会,但极端大涨概率有限。国内棉花公检、商业库存充足,下游纺织消费持续偏弱。盘面价格若过快上涨,轧花厂套保盘与仓单供给将快速释放,价格上行空间被基本面约束。
仓单矛盾的化解,核心依靠盘面价格修复至盈利区间,激活疆棉套保注册意愿;短期内地地产棉就近交割可边际补充仓单,年底部分轧花厂受还贷、现金流压力,或被动注册仓单回笼资金;中期需等待出疆运费回落、现货基差走弱,推动货权向贸易、期现环节流转,逐步修复疆棉移库注册路径,仓单增量或将明显后移。
宏观层面,美国10月CPI指标涨幅超预期。CME观察工具显示12月美联储加息概率为100%,分项来看加息25BP概率为85.5%,加息50BP概率为14.5%,并预计明年依旧维持两次加息预期。流动性收紧预期明显压缩价格上方空间。