“最大的奢侈品就是时间——规划的时间,以及与同事坐下来交流的时间。”在瑞士奢侈品集团历峰(Richemont)近日举行的 2027 上半财年业绩电话会议上,董事会主席 Johann Rupert 如是说。
本次会议上,有分析师提到,历峰继去年 9 月提价后,近期未再明显调价。对此,Johann Rupert 重申了集团过去二十年一贯的逻辑:面向高价值、小批量产品推行全球统一定价政策,避免客户跨地区转移购买;同时维护“价格与价值的关系”,确保卡地亚与梵克雅宝在佳士得和苏富比等拍卖市场上维持保值能力。
他表示,集团在疫情后没有像部分竞争对手那样透支客户信任,“客户的记忆力是很长的。我们拥有定价实力,只是不想变得贪婪。”
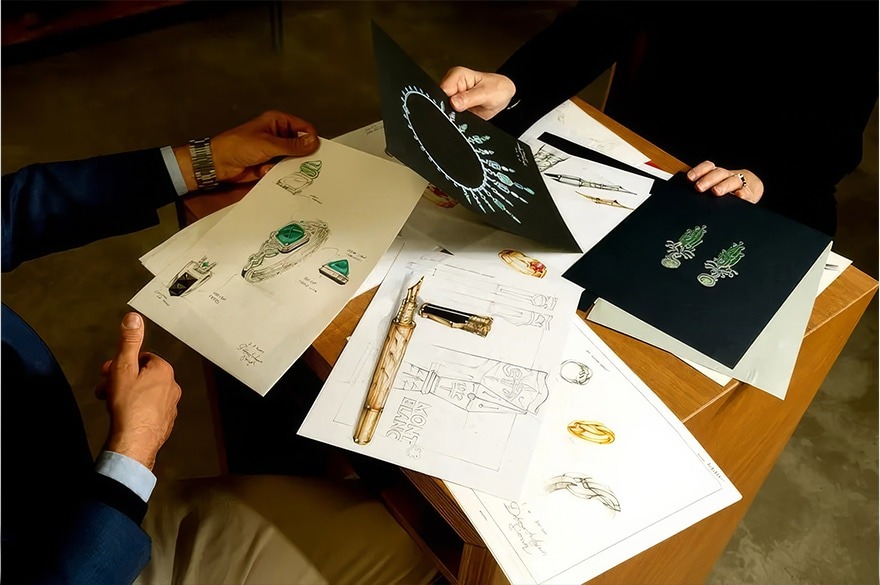
在此次会议上, Johann Rupert、首席执行官 Nicolas Bos 与首席财务官 Burkhart Grund 还针对珠宝部门增长的分布、未来增长预期、产品委员会的重要性等话题作出了回应。
——珠宝部门全价格带的销量与价值同步提升
作为历峰集团最大的核心板块,珠宝部门(包括 Cartier 卡地亚、Van Cleef & Arpels 梵克雅宝、Buccellati 布契拉提与 Vhernier)在第二财季按固定汇率计同比增长 14%,这一表现建立在去年同期 +17% 的高基数之上。
Nicolas Bos 表示:“成长放缓并不是我们正在面对的情况”,他在会上算了一笔两年账:
对于拥有百年以上历史的品牌而言,过去 24 个月累计实现近 30% 的增长是相当可观的。
针对部分分析师质疑珠宝增长是否依赖涨价以及过度集中于少数经典系列,Nicolas Bos 明确表示,监测销量(更多客户、更多销售件数)的增长对集团尤为核心,上半年珠宝部门实现了销量与价值同步提升;Burkhart Grund 也确认,此前 5000 欧元以下价位段的增速偏慢,但在当期实现了全价格带范围内的销量增长。
在产品系列结构上,Nicolas Bos 指出经典系列与新作并非互斥:卡地亚 Love、Trinity、Juste un Clou 与梵克雅宝 Alhambra 通过新品迭代持续获得市场反响(如卡地亚推出的彩色宝石镶嵌款 Love 手镯,以及梵克雅宝 9 月推出的粉红珐琅版 Alhambra 系列),与此同时,较新的梵克雅宝 Perlée 与卡地亚 Clash 系列也维持高增速;加入集团满两年的 Vhernier 则在完成初期整合后,围绕 Abbraccio、Calla 和 Freccia 等核心系列重塑产品矩阵。
面对分析师询问高级珠宝与“向往型珠宝(aspirational jewellery)”的营收占比,Johann Rupert 表示:
“我们不生产‘向往型珠宝’。我认为这个词极具冒犯性(highly insulting)。我们打造的是‘入门珠宝(welcome jewellery)’。我们不做向往型产品,我们做入门型产品(welcoming products)。”
Nicolas Bos 进一步解释,在布契拉提、卡地亚或梵克雅宝,从一枚 Alhambra 吊坠到最昂贵的高级珠宝,采用的都是同等水准的工艺、细节与宝石品质,彼此构成一条连续体(continuity);对一些储蓄两年至五年买下入门作品的客户而言,这同样是人生消费的重要里程碑,公司内部不会将产品人为地划分品级。
近期市场流传美国消费走弱的趋势,不过,历峰集团上半财年美洲市场按固定汇率计同比增长 23%、连续第 11 个季度录得双位数增长。对此,Johann Rupert 在会上表示:“我们的一些竞争对手在硬奢上出现了疲软,我们没有。我们没有任何一个标志性系列在承压。”
—— 拒绝给出量化增长预期,“我们宁愿坚持自己一直在做的事”
当分析师在会上询问集团长期“增长算法”时,Johann Rupert 拒绝给出量化增长预期,并从制造端的时间门槛解释了供给上限。
他以专业制表为例指出,一名制表师要想获准经手部分高技术含量表款,前辈与同事要求其必须先积累 12 至 16 年经验;而 16 年前行业并无如今这般需求与学徒储备。同样的情况也出现在鞋履领域——Johann Rupert 提及近期实地考察集团旗下意大利鞋履品牌 Gianvito Rossi 工坊时,观察到品牌创始人及其女儿已传至第三代、每双鞋需经过 100 多道工序,“哪怕他们想多做,也不可能以大得多的产量做出同样品质的鞋,必须亲自培养工匠。”
因此,Johann Rupert 明确否认历峰是在利用“凡勃伦理论(指高价本身刺激需求的炫耀性消费效应)”刻意捂盘惜售:
“这并非蓄意限制供应,我们不是为了推高价格才这么做,纯粹是因为我们没有足够的合格技术人才。”
在他看来,受限于高标准品质下的最大可交付数量,强行给出线性增长预测并向下施压反而危险:“如果我告诉你们我们要按 X、Y、Z 的比例增长,一旦造不出来而我又逼着同事交货,我们就会像某些竞争对手一样开始用聚氯乙烯(PVC)冒充皮革。我们宁愿坚持自己一直在做的事。”
产品研发周期同样跨越多个财年。Nicolas Bos 与 Johann Rupert 在问答中透露,品牌工作坊与设计工作室的储备让管理层对未来数年抱有信心——Johann Rupert 透露,管理层在产品委员会上“目前已经在看 2029 年的产品了”。他甚至提议每年邀请一到三位分析师花一两周时间实地观摩产品从构思到试制的完整周期,因为“从构思到摆上货架的直觉与设计,无法靠装进手机里的 AI 智能体讲清楚”。
—— 未来的成败取决于产品委员会能否良性运转
Johann Rupert 指出,历峰未来的成败取决于产品委员会能否良性运转——在首席执行官 Nicolas Bos 的执行领导下,当董事会主席与卡地亚、梵克雅宝及制表品牌团队共同审视三四年后的作品时,能否保持高度的信任与默契。“如果你整天追着明年的业绩数字疲于奔命,你就不会拥有这种自由度。”
这种在产品端保持定力的要求,在专业制表部门的调整中体现得尤为直接。该部门今年第二季度销售额按固定汇率计提速至 12%(去年同期基数为 +3%)。回顾制表业务近年来的起伏,Johann Rupert 在会议尾声表示:
“前几年卖表实在太容易了,我们曾偏离了腕表真正的 DNA。我们当时意识到了自身的傲慢(hubris),这段经历教会了我们和同事相当多的谦卑(humility)。如今同事们回到了各自的核心竞争力上,销量明显好转,市场需求也在回升。”
—— 关于资本分配、控制权与并购选择
在资本分配与控制权问题上,Johann Rupert 重申历峰家族派息率从未超过盈利的 35% 至 40%,留足资金反哺业务;当年设置的多重投票权股份(multiple voting shares)也是应机构股东要求设立。他同时批评过去20年私募股权(PE)的短期主义思维削弱了西方企业的竞争力。
紧接着,他以五年前曾有外部声音推动的一桩合并案为例算了一笔账:如果当年顺应短期建议推进合并,两家公司合计的总价值在今天大致相当,但历峰一方在合并体中所占的权益份额远不及如今独立发展所对应的水平。
针对近期媒体报道的并购动向,Johann Rupert 回应称,集团在潜在收购上尚未作任何决定,“我们在钻石领域可能进行的任何投资,都不会对我们的资产负债表或损益表产生实质性影响。”
——Johann Rupert 之子担纲“首席未来官”
2026 年 9 月 9 日,历峰集团董事会宣布任命 Johann Rupert 之子—— Anton Rupert (下图)为非执行联席副主席,专门负责监督旗下各品牌战略产品与传播委员会的运作。
在回应关于 Anton Rupert 新职务定位及家族长期角色的提问时,Johann Rupert 将儿子形容为自己心目中的“首席未来官(Chief Future Officer)”。
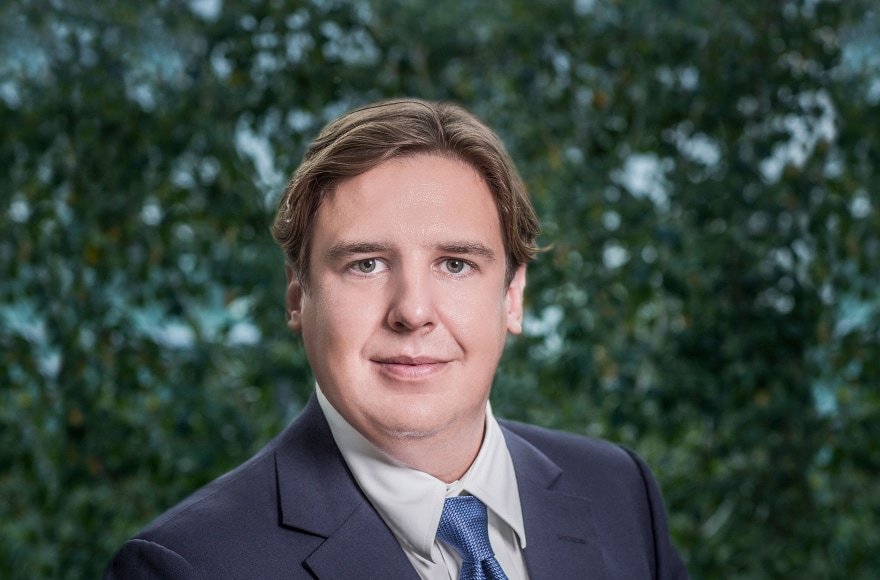
Anton Rupert 出生于1987年,自2017年起担任历峰集团董事会非执行董事,现为战略安全委员会成员;2022年4月之前,他曾担任提名委员会成员;2018年7月~2019年12月,他担任集团旗下腕表电商平台 Watchfinder.co.uk 董事。目前他兼任 Remgro Ltd. 非执行董事,同时是家族控股公司 Compagnie Financière Rupert 的合伙人。