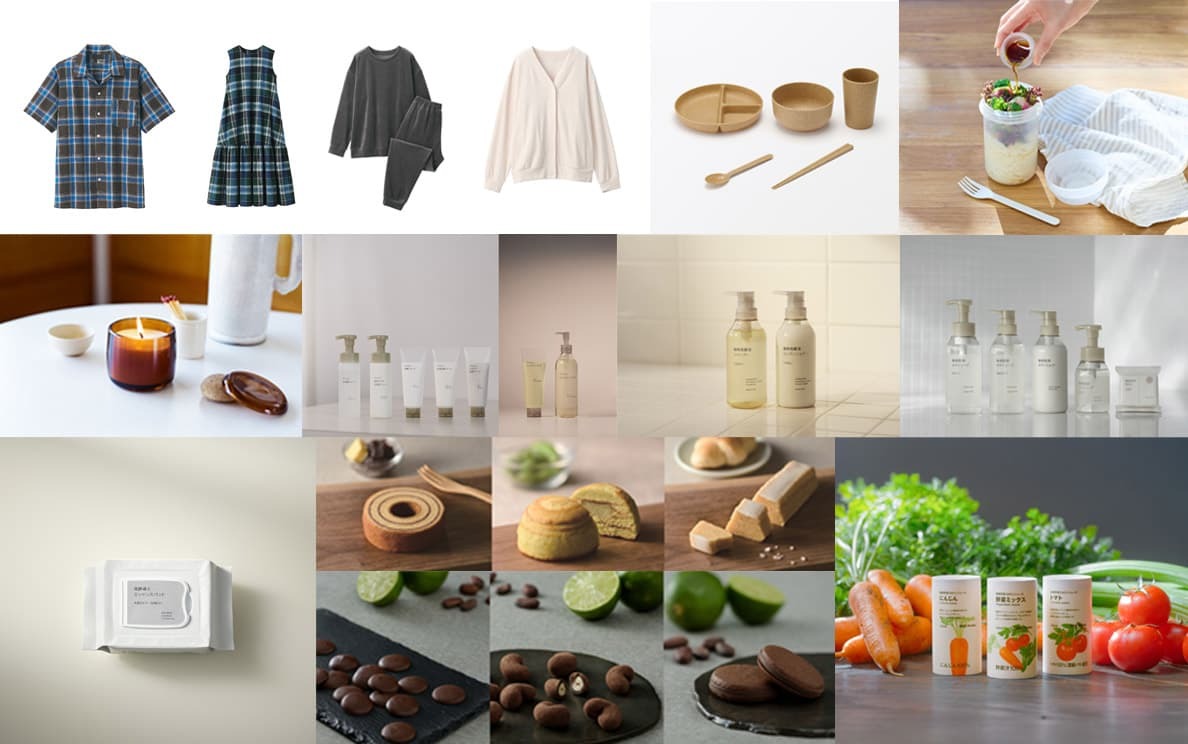
无印良品(上海)商业有限公司母公司株式会社良品计画(Ryohin Keikaku)发布截至8月31日的2026财年全年财报:营业收入及各阶段利润均创历史新高,营业收入录得9235.92亿日元(约合人民币408亿元),同比增长17.7%;营业利润首次突破1000亿日元,达到1034.36亿日元(约合人民币45亿元),同比增长40.1%。
经常性利润为1046.7亿日元(约合人民币46亿元),同比增长44.8%;归母净利润实现764.22亿日元(约合人民币34亿元),同比增长50.3%。
在海外业务增长及日元贬值的共同影响下,各项指标均创历史新高。随着日本国内外新店开设、门店数量增加,尤其是海外业务销售额的增长,营业收入进一步提升。
中国大陆实现增收增益,全年既存门店及电商业务销售额比上年同期增长 16.3%。以本土商品开发为主的生活杂货和食品为代表,各品类销售表现良好,带动营业收入提升。同时,市场营销及门店小规模改装也带动了业绩提升。
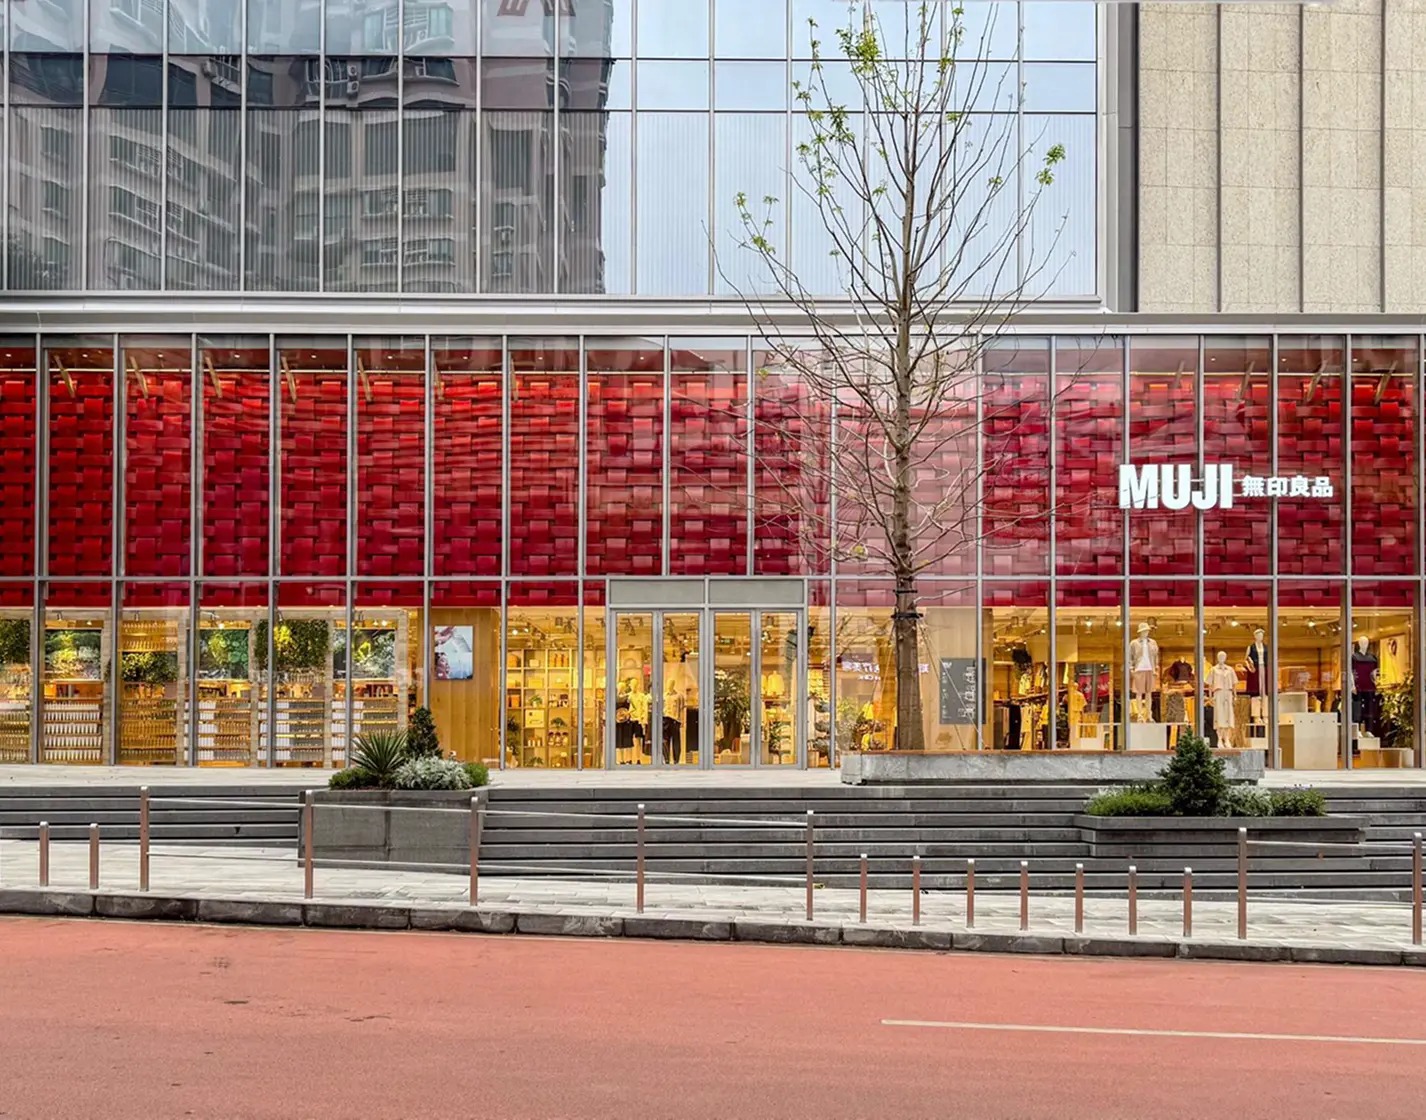
截至2026年8月底,全球门店总数达到1486家。其中,日本市场新开50家门店,关闭10家,日本门店总数723家。海外市场新开71家门店,东亚、东南亚及大洋洲区域合计关闭37家门店,海外门店总数763家。北美地区重启新店开设。
在中国大陆,积极优化门店布局,开拓新店,门店数量新增42家,门店总数达到433家。
截至财报发布后次日,良品计画公司股价较上一日收盘上涨9.5%至4804日元/股,创过去一年新高,过去一年股价累计上涨约51%。最新市值约为2.53万亿日元(约合人民币1117亿元)。
按地区市场来看:
日本本土市场:
营收利润双双增长,营业收入录得5109.93亿日元,同比增长8.7%,营业利润同比增长21.6%至633.9亿日元。
除开设新店的贡献外,MUJI Week、新年活动 Good Price Festival、会员积分活动 Good Point Week 等季节性促销活动拉动销售。虽然上半年系统故障拖累线上销售,但线下同店销售增长,整体销售额仍超过上财年。门店运营效率提升、生产内部化降低成本、控制折扣率,带动盈利水平改善,推动利润上涨。
东亚市场:
营收利润双双增长,营业收入同比增长32.2%至2937.83亿日元,营业利润同比增长44.2%至616.9亿日元。
东亚各市场业务销售额均实现增长,由中国大陆地区生活杂货和食品品类领跑。销售规模抬升使得销售及一般管理费用占比下降,毛利率改善。中国台湾、中国香港、韩国业务同样实现营收利润双增长。
东南亚及大洋洲市场:
营收利润同步上涨,营业收入同比增长32.8%至665.19亿日元, 营业利润同比增长64.1%至91.63亿日元。
泰国、越南旗舰店等新店落地,产品品类扩充、门店改造以及区域销售计划优化,均推动销售增长。营收规模扩张摊薄销售管理费用率,推动利润提升。
欧美市场:
营业收入同比增长24.1%至522.95亿日元,营业利润同比增长17%至80.97亿日元,营收利润均实现增长。
营业收入增长得益于欧洲、北美线下同店销售及线上销售表现强劲。虽然筹备2027财年欧洲旗舰店产生前期投入,但利润依旧实现增长。
2027财年业绩展望:
营业收入、营业利润预计连续第四个财年创下历史新高。日本与海外同店销售增长叠加门店数量扩张,将推动营业收入突破1万亿日元,预计达到10140亿日元。
尽管日元走弱、原材料涨价,欧美业务存在前期投入压力,但依托内部生产降本、海外业务销售占比提升,营业利润预计继续增长至1140亿日元,经常性利润预计增长至1110亿日元。
本财年存在多项一次性收益,因此预计下财年归母净利润将同比回落至730亿日元。
注:1人民币≈22.64日元