10月国内棉市的核心特征可以概括为:成本端刚性托底,需求端疲弱压顶,新棉上市节奏与轧花厂套保行为共同将棉价锁定在区间震荡格局之中。
据商品行情分析系统数据显示,截至10月20日,国内3128B级皮棉现货价格报17365元/吨,较月初下跌0.25%。
截至10月16日,全国棉花商业总库存232.94万吨,环比增加36.94万吨,其中新疆商品棉132.39万吨,环比增加39.52万吨。
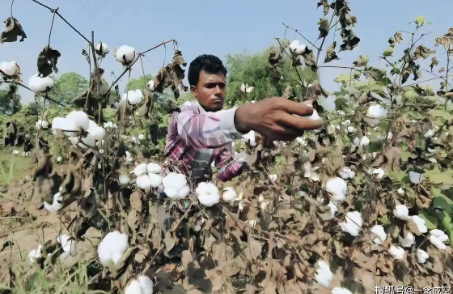
棉花进入收获季,全疆棉花采收进度接近六成,北疆采收临近尾声,南疆大面积机采开启,整体进度快于去年同期,10月中旬收购价格集中在7.40-7.50元/公斤,整体籽棉收购价维持高位。
下游是当前棉市最明确的压制项。“金九银十”旺季兑现显著不及预期。截至10月15日,主流地区纺企开机负荷69.4%,周环比微降,内地开机率仅5—8成,疆内虽维持9成左右,但整体走货偏弱、纺纱利润不佳。棉纱、坯布产成品库存持续累积,坯布库存达到32.4天,环比增加1天,企业去库存压力加大。
综合来看:预计10月剩余时间,国内棉价大概率延续区间震荡、重心承压的格局。籽棉收购价的高位运行封堵了现货和期货的大幅下行空间,但新棉集中上市带来的商业库存累积、下游纺企的低开机与高成品库存、以及轧花厂反弹即套保的行为模式,共同构成上方的实质性约束。