9月,中国棉纺织行业景气指数录得50.2%,重新站上荣枯线,环比小幅回升0.6个百分点,显示行业经营环境较8月略有改善。不过,素有”金九”之称的传统旺季并未完全兑现,需求端放量不及预期,行业景气回升力度相对有限,整体仍处于弱修复通道。
从宏观与需求端看,9月全球及国内制造业PMI同步回暖,为行业营造了相对温和的外部环境。但终端消费修复节奏偏慢,内需订单释放平稳、缺乏集中放量,叠加外贸订单受外部因素扰动,下游采购多以刚需、以销定产为主,企业补库意愿不高,观望情绪依然浓厚。
原料行情分化明显。棉花方面,受减产预期修正、新棉陆续上市、国储棉轮出投放等因素叠加影响,价格承压下行,纺企用棉成本边际回落;涤纶短纤受国际油价阶段性冲高带动,一度走强后回落;粘胶短纤因货源阶段性偏紧,价格有所上行。受此影响,企业采购策略出现分化:棉花采购趋于收缩,非棉纤维采购有所扩张。但整体来看,行业原料库存仍处于下降区间,企业多维持低库存、快周转运营。
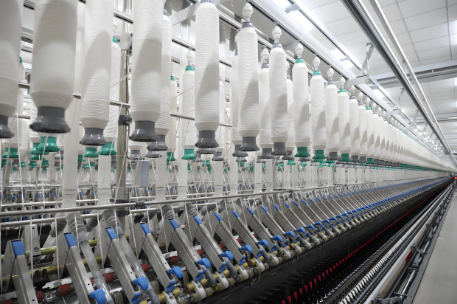
生产与销售端同样承压。9月生产指数录得49.8%,仍处于荣枯线以下的收缩区间,虽设备开台率较上月有所提升,但纱、布产量继续回落,反映企业排产趋于谨慎。销售端,产品销售指数同样为49.8%,纱、布销量均未见明显改善,产成品库存指数回升至51.7%,企业成品去化压力犹存。盈利层面,受棉价下行拖累棉纱(20235, -80.00, -0.39%)行情走弱,利润总额指数录得49.2%,纺企利润端仍受挤压,营业收入虽维持小幅扩张,但整体经营效益偏弱。
信心指标有所修复。9月企业信心指数回升至51.0%,行业对10月行情抱有一定期待,寄望于国庆假期、冬季订单等释放部分需求。但受制于下游下单节奏偏慢、大单偏少,市场整体仍以谨慎观望为主,信心修复的持续性尚待观察。
综合来看,9月传统旺季对行业的拉动效果有限,订单释放节奏偏慢,棉纺织行业仍处于去库、承压、弱修复交织的阶段。后续需重点跟踪新棉上市与供应节奏、棉花及化纤原料价格走势,以及下游秋冬订单落地情况,综合研判四季度行业景气能否走出更明确的修复行情。