德国运动品牌 Puma 彪马公布2026年第三季度财报:全球营收同比下滑5.0%至17.762亿欧元(按不变汇率计:-6.5%),大中华区营收按不变汇率计增长3.5%,已经连续三个季度实现正增长,与此同时,大中华区直营业务同比实现双位数增长。
第三季度,汇率给营收带来约130个基点正向贡献,主要来自美元、墨西哥比索、人民币、阿根廷比索。销售下滑主要来自2025年第三季度启动的渠道优化措施,以及中东持续冲突对外欧、中东、非洲和北美地区消费需求的持续冲击。
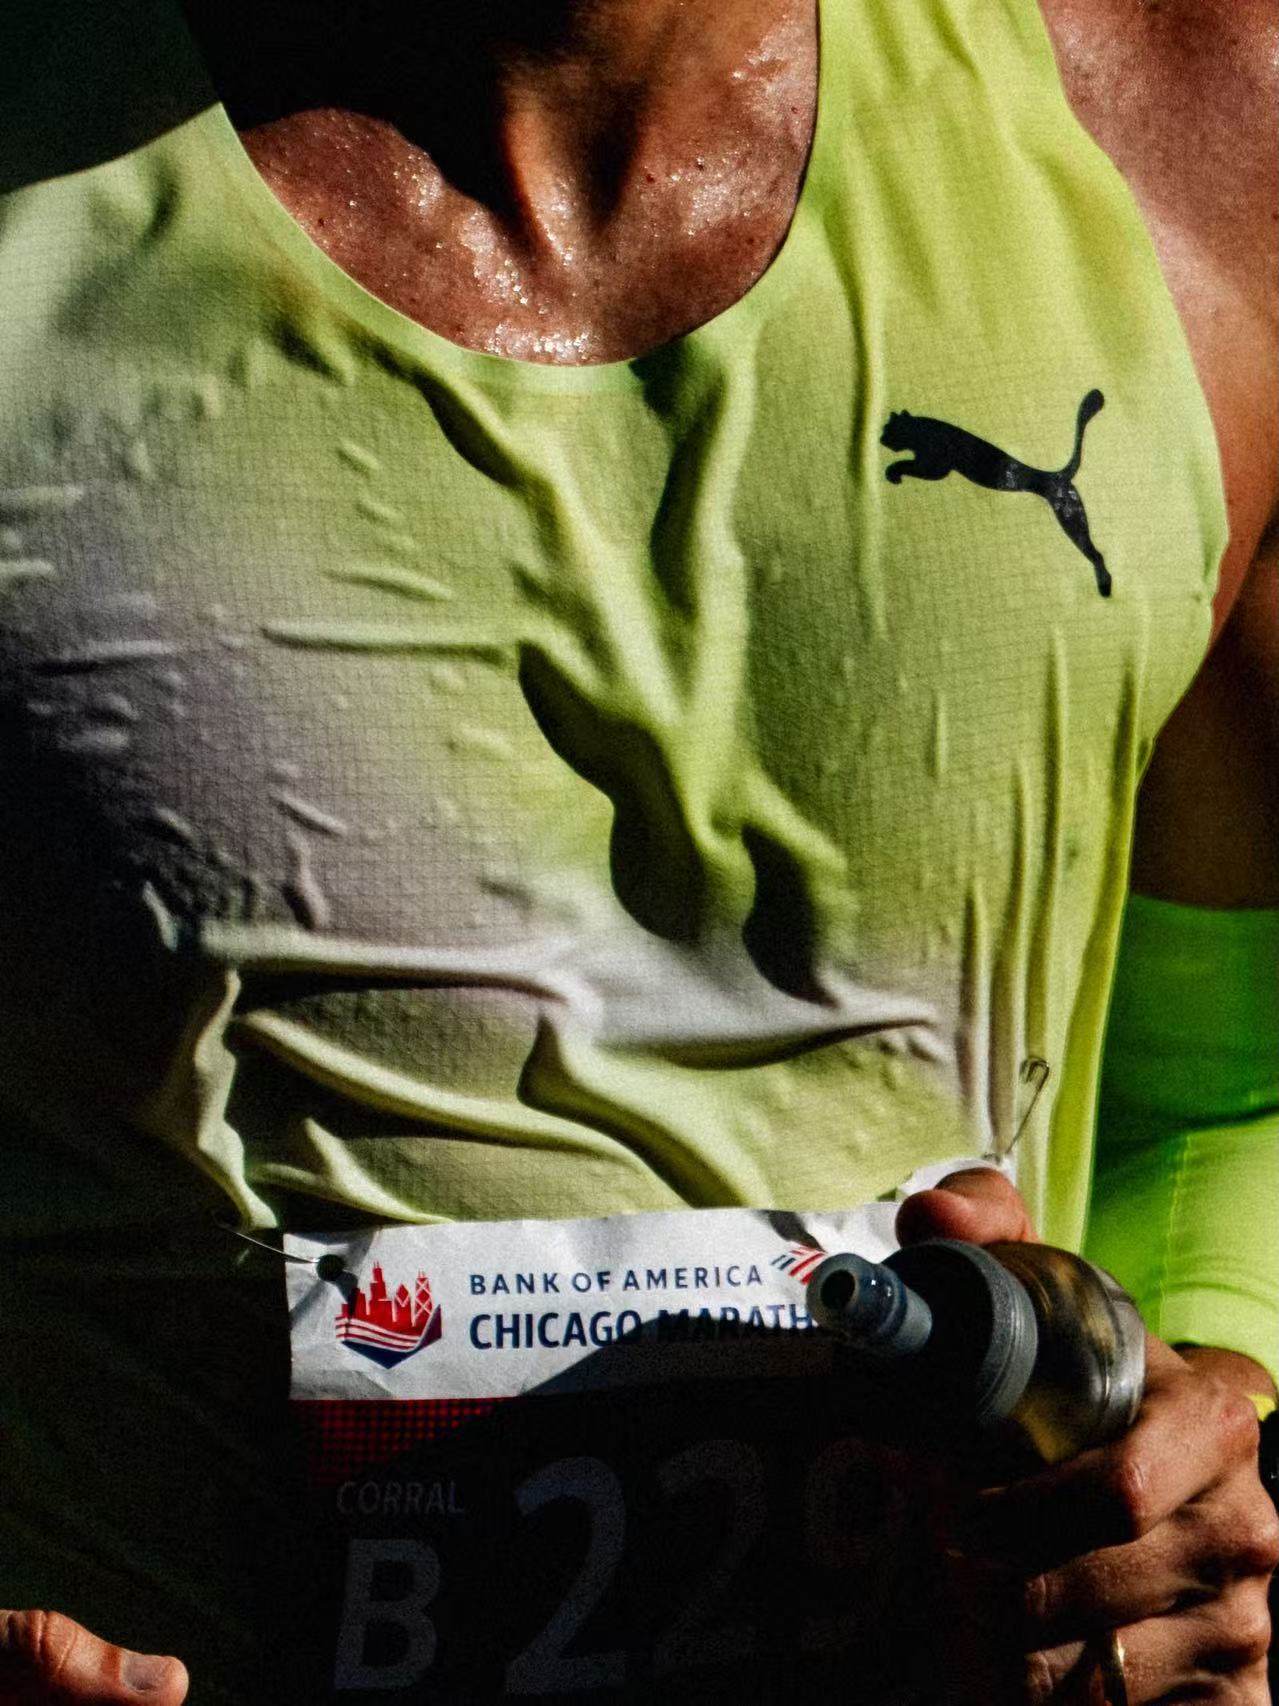
彪马首席执行官 Arthur Hoeld 表示: “第三季度业绩符合预期。我们正处在转型之年,持续推进调整,同时为未来增长夯实基础。依托行业领先的 NITRO™科技,跑步业务持续积蓄动能。除爆款新品(包括售罄的 Another Cotton Lab 联名系列)之外,300名 Project3 计划选手在柏林、芝加哥马拉松大满贯赛事中刷新多项个人最佳成绩,也让我们备受鼓舞。NITRO™技术在田径赛道同样势头向好,彪马运动员在伯明翰欧洲田径锦标赛斩获33枚个人奖牌,并在钻石联赛总决赛创造赛会纪录。
运动休闲板块方面,我们持续通过新品发布巩固核心产品线,Speedcat 系列在亚洲市场尤其受到消费者青睐。
10月,安踏体育成为彪马第一大股东,翻开品牌发展全新篇章。我们将此举视作市场对公司战略、管理团队与长期前景的强力认可,期待携手打造成功合作。
我们也在推进全新品牌主张,核心理念是:运动是地球上最强大的力量。从明年起,这套主张将进一步聚焦我们的方向,强化与全球消费者的联结。叠加全业务线的各项举措,支撑我们站上行业领奖台、成为全球前三运动品牌的目标。
本年度仅剩最后一个季度,结合当前经营表现与市场环境评估,我们收窄了2026财年 EBIT 预期区间,并更新资本开支指引。”
第三季度,彪马毛利率提升约420个基点至49.5%,得益于采购成本下降(含关税退款收益)、渠道结构优化与汇率利好。 息税前亏损(EBIT)为1140万欧元,其中包含2980万欧元关税退款收益,以及和降本增效计划相关的一次性负向影响1170万欧元。
特许权使用费及佣金收入下滑3.0%至2050万欧元,主要是美国地区特许权收入减少,其他市场新增授权协议部分抵消该降幅。
库存大幅下滑24.3%至16.089亿欧元,主要是采购规模缩减。
自由现金流为正的9200万欧元(上财年同期为负4300万欧元),驱动因素为营运资本改善、税费支出减少以及资本开支(CAPEX)下降。
按渠道看
*按不变汇率计
—— 批发业务:
营收同比下滑9.6%至11.879亿欧元,主要是主动缩减和大型商超的低效业务,同时欧非中东、美洲区域零售合作客户需求疲软;亚太地区批发业务则表现更强。
—— 直面消费者业务(DTC):
营收同比增长1.2%至5.883亿欧元。线上电商营收同比增长7.8%,完全抵消直营门店2.3%的降幅。
尽管促销活动有所收缩,电商销售依旧增长:跑步品类、HYROX 健身品类在各区域表现亮眼,欧洲足球品类热销,同时亚太平台电商布局扩张。直营门店销售下滑集中在北美,核心是到店客流减少。DTC 营收占比提升至33.1%。
按地区市场
*按不变汇率计
—— EMEA(欧洲、中东和非洲)市场:
销售额同比下滑12.0%至8.012亿欧元。区域 DTC 业务小幅增长;批发业务承压,源于低效业务出清,叠加中东冲突外溢效应带来的欧洲需求低迷。
—— 美洲市场:
销售额同比下滑8.1%至5.804亿欧元。北美市场营收同比下滑17.2%,主因消费需求走弱、削减面向大型商超的低效订单;拉美市场同比增长1.4%,核心市场需求韧性较强,墨西哥在2026年第二季度战略落地带来短期运营扰动后,销售有所修复。
—— 亚太市场:
销售额同比增长10.0%至3.946亿欧元,低帮休闲鞋(尤其是 Speedcat 系列)需求持续旺盛。
除大中华区的亚太其他市场销售额同比上涨13.0%,区域批发业务表现强劲、低帮鞋品类热度延续、HYROX 品类增长。
大中华区销售额同比增长3.5%,增长由本地 DTC 业务拉动;电商受益于平台与社交电商渠道拓展(得物、TikTok)以及新品上市,批发业务有所下滑,反映在安踏入股消息公布后,经销合作方下单趋于谨慎。今年10月下旬,安踏集团的高管 Dennis Tao、Jeanne Huang 加入彪马监事会,前者出任彪马监事会新任主席。
中国是彪马最重要的战略市场之一。本季度,彪马在品牌体验、产品创新及零售服务等多个领域持续发力,推动品牌力、产品力与渠道力协同提升,进一步释放「运动」与「时尚」双线市场策略的增长动能。
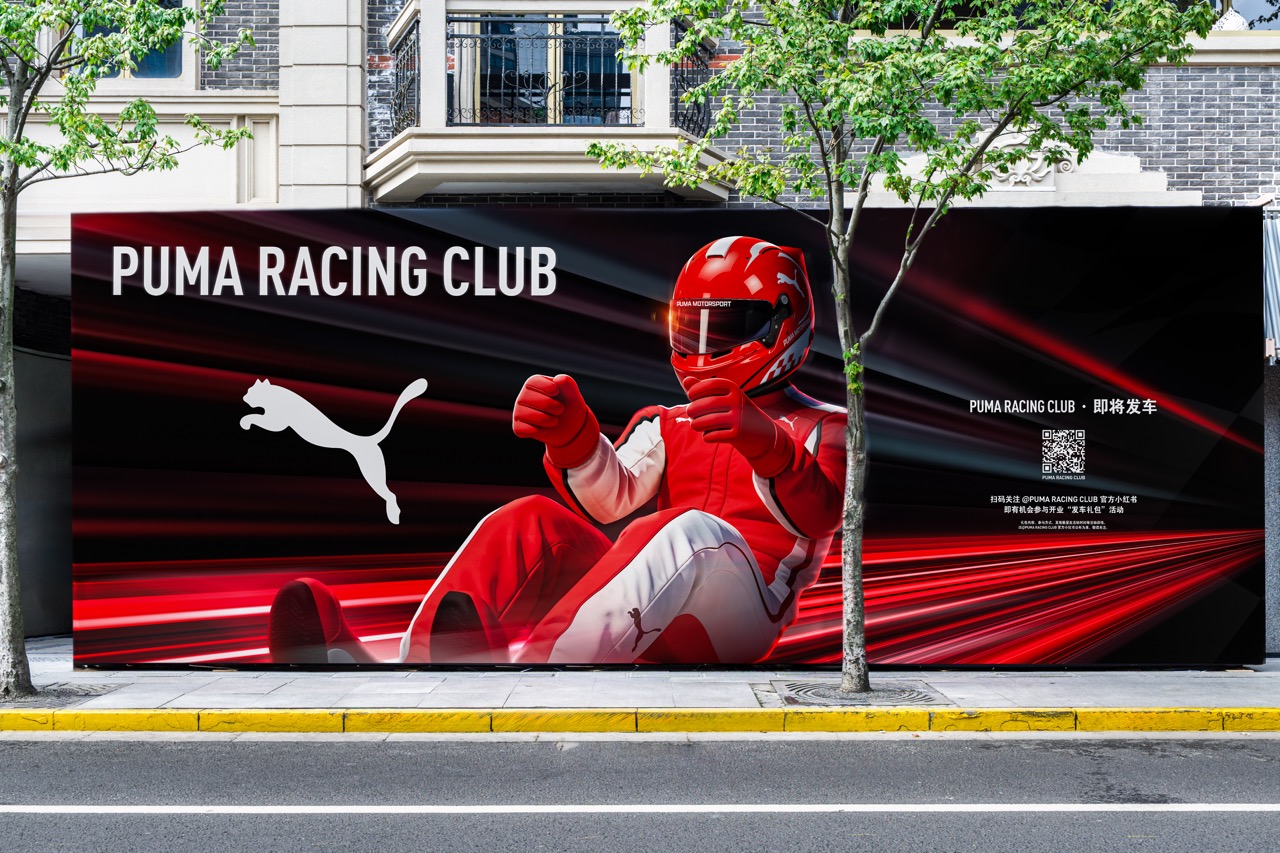
例如,PUMA 全球首家赛车概念店也即将在上海揭幕。这不仅是 PUMA 零售创新的又一次「中国首发」,更将品牌长期积累的顶级赛车资源与中国日益活跃的赛车文化紧密连接。未来,通过常设的零售空间,PUMA将进一步把源自赛场的「速度美学」延伸至城市生活,让中国消费者在F1比赛周之外,也能持续感受品牌独特的赛车文化与先锋时尚。
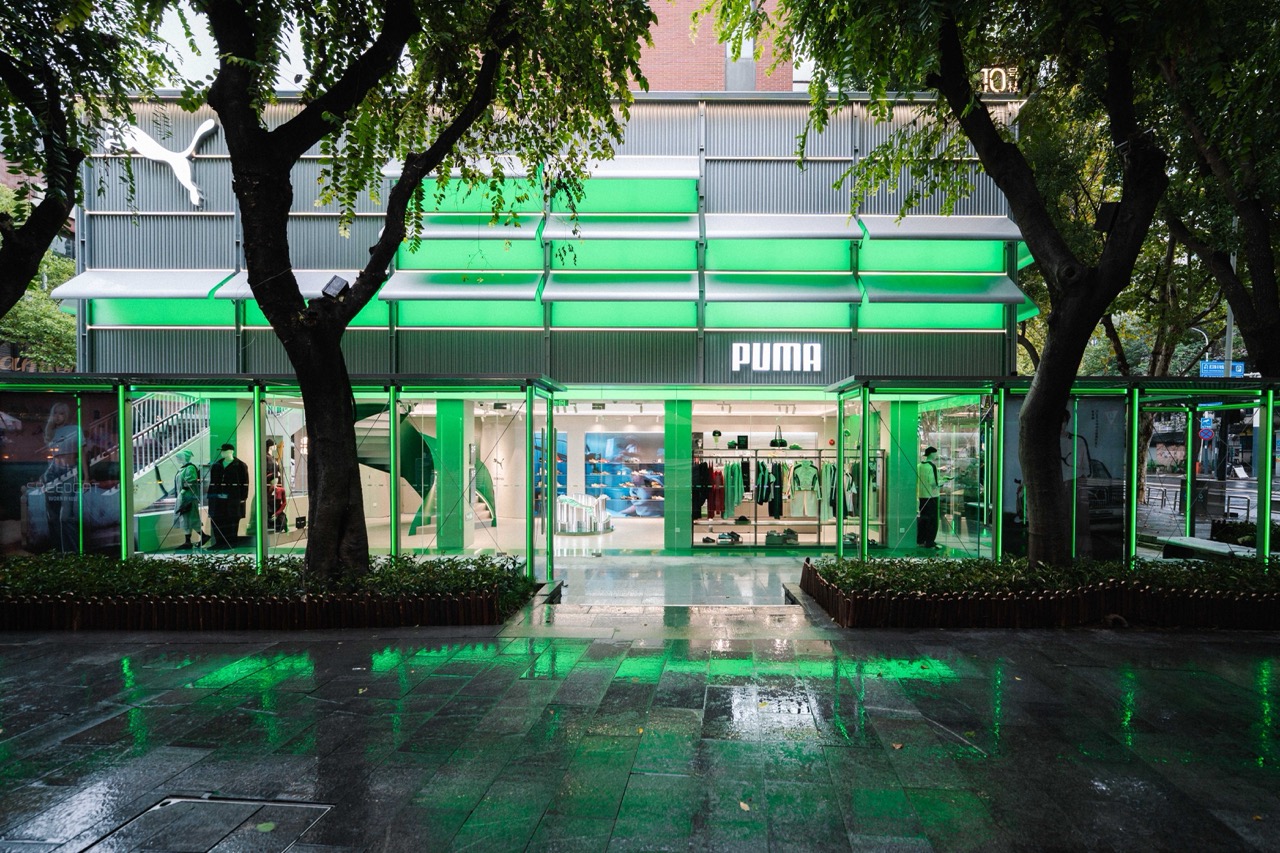
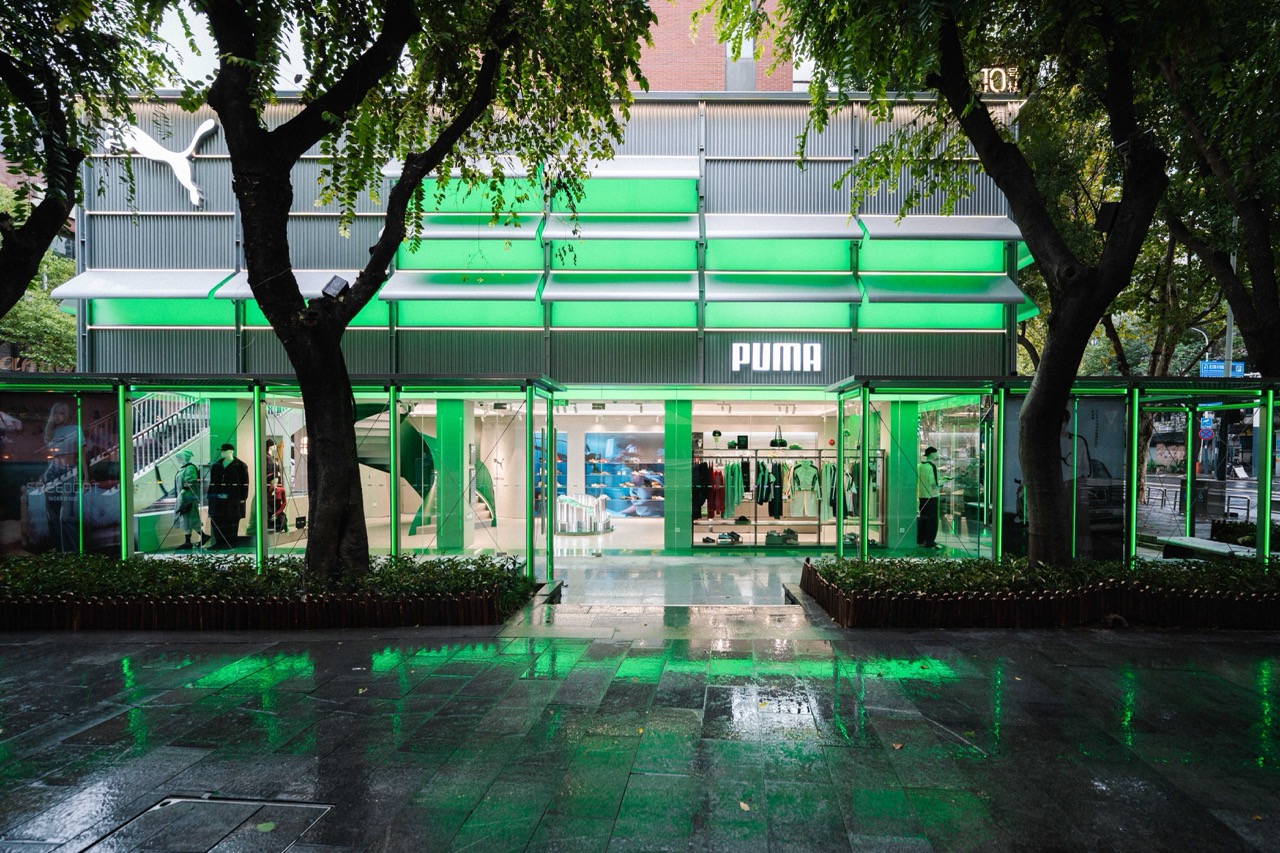
此外,产品创新与渠道升级双向赋能,不断强化品牌在中国消费市场的综合竞争力。第三季度,PUMA SNEAKER BOX PLUS 门店相继亮相成都与武汉城市地标,深化品牌在西南及华中地区的高端零售布局。
按品类看
*按不变汇率计
—— 鞋类:销售额同比下滑5.1%至10.109亿欧元
基础款、足球以及部分运动休闲系列表现平淡,低帮休闲鞋与搭载 NITRO™科技的跑步品类增长对冲了部分跌幅。
—— 服装:销售额同比下滑9.4%至5.571亿欧元
基础款与童装需求偏弱;足球、训练、赛车系列实现增长,训练品类增长主要来自 HYROX 相关产品。
—— 配饰:销售额同比下滑3.2%至2.081亿欧元
主要是高尔夫品类销售回落。
展望未来,彪马预计,2026财年预期:
- 汇率调整后销售额预计呈低至中个位数百分比跌幅(维持不变);
- 息税前利润(EBIT)预期区间收窄至亏损8000万欧元至亏损1.3亿欧元(此前为亏损5000万欧元至亏损1.5亿欧元)。
- 资本开支预计低于1.5亿欧元(此前:约2亿欧元)。