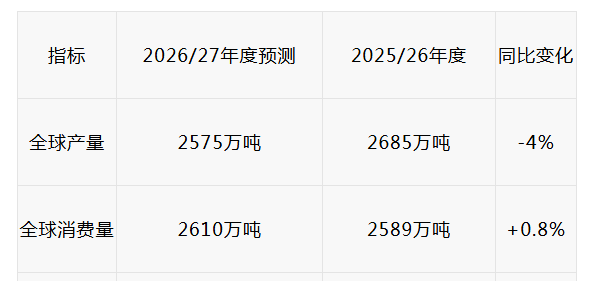
国际棉花咨询委员会(ICAC)2026年11月发布的《棉花月度报告》(Cotton This Month)对2026/27年度的核心判断是:全球棉花基本面由上一季的产需盈余转为偏紧格局,消费量将超过产量,但产需缺口不大,库存仅呈温和消耗态势。
总量格局:产不足需,但缺口有限
ICAC 11月预测的具体数据如下:
生产端:主产国普遍减产,巴基斯坦降幅突出
产量下降主要由几个主要产棉国同步减产驱动,国别分化明显:
中国:720万吨(-4%,前值750万吨);
巴西:410万吨(-2%,前值425万吨);
巴基斯坦:降幅约17%,为各主产国中最大;
美国:约-4%;
印度:维持530万吨不变;
西非:小幅增至约95.4万吨。
印度和西非的产量前景被明确标注了天气风险——降雨不规则、干旱、湿度过大及虫害压力,均可能导致后续预测进一步下修。
消费端:亚洲韧性是核心支撑
消费量之所以能在产量下降的背景下逆势微增,几乎完全由亚洲纺织国的需求韧性所支撑:
中国:消费量约853万吨,仍是全球最大棉花消费国;
印度:590万吨,基本持平,处于该国历史高位;
巴基斯坦:约210万吨,同比+5%,在连续近五年下滑后出现纺织业复苏的早期信号;
越南:约177万吨,有望向180万吨靠近,纱线出口(尤其对华)强劲、纺纱厂开机率高,且因高度依赖进口棉,消费增长可能进一步传导为进口需求;
土耳其:从140万吨升至150万吨。
贸易与价格:
全球棉花出口量预计下降1.7%,从992万吨降至975万吨。巴西仍为最大出口国(315万吨),美国(271万吨)和澳大利亚(102万吨)紧随其后。出口下降与消费基本稳定并存的局面,反映的是各国国内供给和采购节奏的结构性差异,而非需求端的整体走弱。
价格方面,ICAC预计2026/27年度考特鲁克A指数(Cotlook A Index)在73—106美分/磅区间运行,中位数87美分/磅。这一中位值较此前10月报告所隐含的价格中枢有所抬升,与产需格局收紧的方向一致。
总体来看,ICAC 11月报告描绘的是一个“温和偏紧、结构分化”的年度图景:产量从高位回落,消费靠亚洲稳住底盘,产需缺口不大但方向明确,价格中枢较此前预期略有上移。后续最需要跟踪的变量,是印度和西非的天气对产量的进一步扰动,以及越南等亚洲纺纱国的进口需求能否持续兑现。