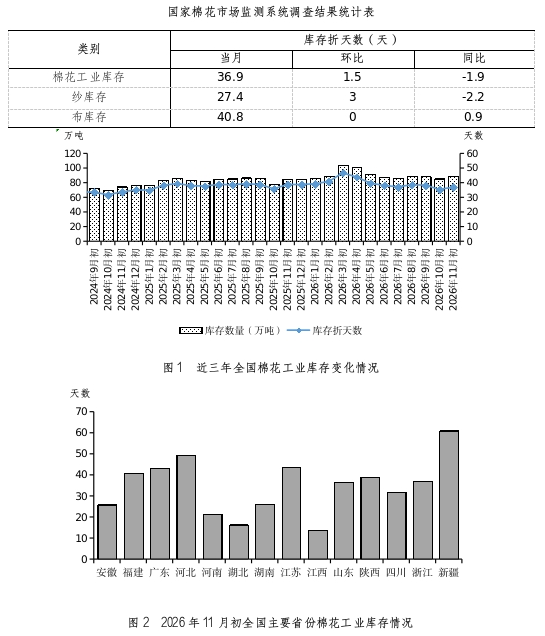
1、国家棉花市场监测系统对全国14个省(市、自治区)74家纺织企业的调查显示,截至2026年11月初,被调查企业棉花平均库存使用天数约为36.9天,环比增加1.5天,同比减少1.9天,全国棉花工业库存约89.3万吨,环比增加4.3%,同比增加5.1%。
2、原料采购意愿和配棉意向环比小幅下降,资金周转状况环比转差,用工情况相对稳定,企业开机率略有下降,纱、布产销率下降,库存增加。
一、11月初全国棉花工业库存环比增加
据国家棉花市场监测系统对全国14个省(市、自治区)74家纺(884137)织企业的调查显示,截至2026年11月初,被调查企业棉花平均库存使用天数约为36.9天(含到港进口棉数量),环比增加1.5天,同比减少1.9天,比近五年同期平均水平增加2.3天。测算全国棉花工业库存约89.3万吨,环比增加4.3%,同比增加5.1%,比近五年同期平均水平增加17.2%(如表、图1)。全国主要省份棉花工业库存状况不一,新疆、河北、江苏、广东省棉花工业库存折天数相对较高(如图2)。
二、原料采购意愿和配棉意向环比小幅下降
采购意向调查显示,2026年11月初,准备采购棉花的企业占40.9%,环比减少6.2个百分点,同比减少8.6个百分点,比近五年同期平均水平减少16.0个百分点;持观望态度的占54%,环比增加2.7个百分点,同比增加5.6个百分点,比近五年同期平均水平增加17.4个百分点;不打算采购棉花的企业占5.1%,环比增加3.5个百分点,同比增加3个百分点,比近五年同期平均水平减少1.4个百分点(如图3)。

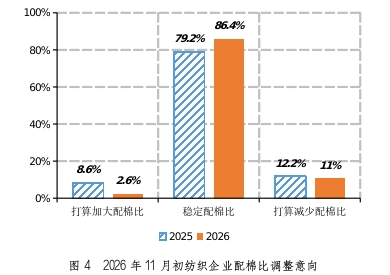
配棉意向调查显示,2026年11月初,86.4%的企业打算稳定配棉比,环比增加0.8个百分点,同比增加7.2个百分点,比近五年同期平均水平减少0.5个百分点;2.6%的企业打算加大配棉比,环比减少1.8个百分点,同比减少6.0个百分点,比近五年同期平均水平减少1.6个百分点;11%的企业打算降低配棉比,环比增加1个百分点,同比减少1.2个百分点,比近五年同期平均水平增加2.2个百分点(如图4)。
三、资金周转状况环比转差用工情况相对稳定
2026年11月初,资金周转良好的企业占65.9%,环比减少3.9个百分点,同比减少2.8个百分点,比近五年同期平均水平增加4.9个百分点;资金周转较差的占30.3%,环比增加2.4个百分点,同比减少1.0个百分点,比近五年同期平均水平减少2.7个百分点;严重缺少资金的占3.8%,环比增加1.5个百分点,同比增加3.8个百分点,比近五年同期平均水平减少2.1个百分点(如图5)。
2026年11月初,73.1%的企业用工情况正常,环比减少3.9个百分点,同比减少0.3个百分点,比近五年同期平均水平增加9.2个百分点;24.6%的企业用工情况较差,环比增加3.0个百分点,同比减少2.0个百分点,比近五年同期平均水平减少5.7个百分点;2.3%的企业严重缺少工人,环比增加0.9个百分点,同比增加2.3个百分点,比近五年同期平均水平减少3.5个百分点(如图6)。
四、企业开机率略有下降
2026年11月初,被调查企业开机率为81.4%,环比下降3.9个百分点,同比下降3.1个百分点,山东、陕西、新疆平均开机率达85%以上。
五、纱、布产销率下降纱库存增加
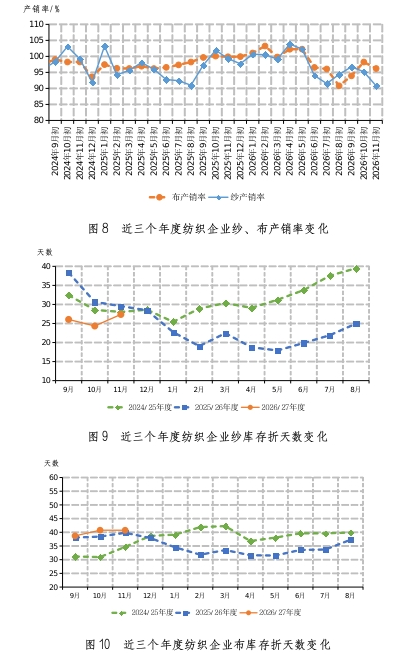
2026年11月初,被调查企业纱产销率为90.8%,环比下降4.4个百分点,同比下降8.5个百分点,比近五年同期平均水平下降4.4个百分点;库存为27.4天销售量,环比增加3.0天,同比减少2.2天,比近五年同期平均水平增加0.2天(如图8、图9)。布的产销率为96.2%,环比下降2.0个百分点,同比下降3.7个百分点,比近五年同期平均水平提高1.3个百分点;库存为40.8天销售量,环比持平,同比增加0.9天,比近五年同期平均水平减少3.0天(如图8、图10)。
综上所述,11月初全国棉花工业库存数量环比小幅上升,同比增加,企业采购意向环比回落,配棉意愿小幅下降,资金周转状况环比转差,用工情况环比相对稳定。“金九银十”传统旺季收官后,下游订单节奏放缓,纺织企业生产积极性回落,全国开机率环比下降,纱、布产销率环比下降。