棉花内外价差收窄,进口棉竞争力下降
一、成本与利润:国内外价差缩小,下游利润修复
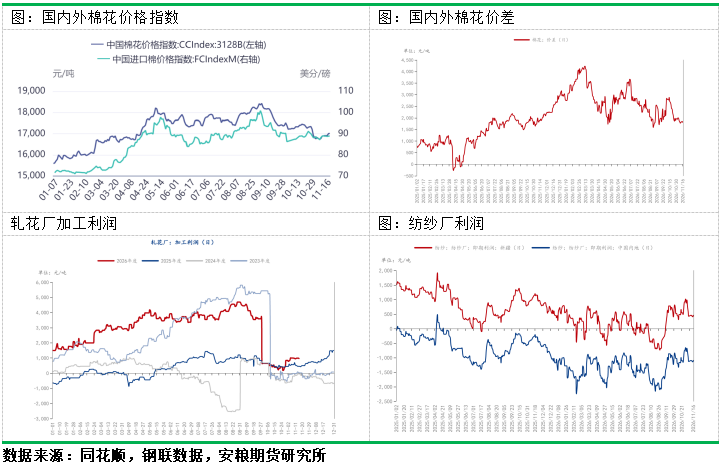
国内外价差:国内3128B级棉花现货价格由16889元/吨上升至17017元/吨,进口棉价格指数由88.85美分/磅上升至88.95美分/磅。国内现货小幅抬升、外盘美棉同步小幅上涨,但国内涨幅相对更快,国内外价差由1877元/吨下降至1798元/吨,进口棉价格竞争力有所下降。
产业链利润:籽棉收购价上涨更快,轧花端成本抬升幅度超过皮棉售价涨幅,轧花利润被压缩,上游轧花厂加工利润缩减,为941元/吨(-57)。下游纺纱厂利润修复,新疆为463.85元/吨(+29.64),内地为-1088.5元/吨(+33)。
二、供给端:收购价格由降转升,减产预期支撑成本端
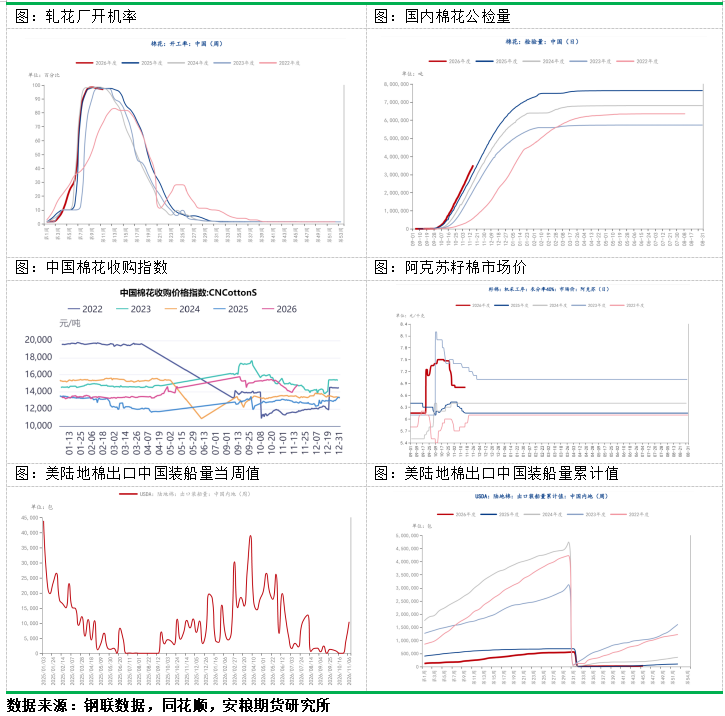
国内供应:新季产量缩减基本定性,国家棉花市场监测系统最新预计,全国总产量733.7万吨,同比下降5.3%。轧花厂开机率持续下降,为96.91%(-0.63),低于去年同期,新棉集中加工。新年度全国公检数量累计3511466吨(+739641),较去年同期增长14.45%,可流通商品棉货源加速兑现。收购端,新季皮棉收购价格转降为升,棉花收购指数为14833.4元/吨(+680.53),阿克苏籽棉市场价格为6.8元/千克(0)。
国外进口:我国从美国进口陆地棉为主,皮马棉为辅。最新数据显示,11月6日数据显示,美陆地棉装船量为10400包(+6200),累计值为37100包,同比减少16.49%。美皮马棉装船量为200包(-600),累计值为1200包,同比减少69.92%。上一销售年度,我国自美棉花进口总量明显回落,美国陆地棉进口同比下降17.76%,美棉在中国进口棉中的占比持续收缩。
三、需求端:新棉成交乏力,下游开机持续回调
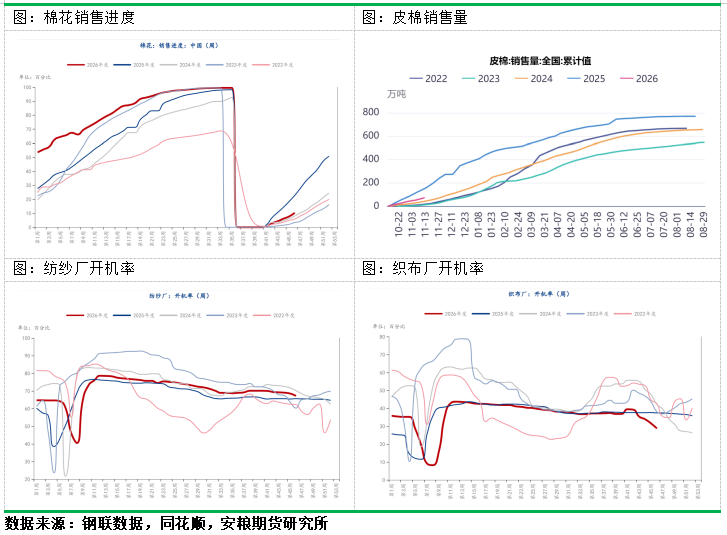
棉花销售:新棉成交跟进乏力,新棉销售进度为10.3%(+2.6),市场现货供给重心正式转向新棉,新棉累计销售73.4万吨(+20.3),同比减少53.89%,与轧花厂开工、公检快速增加形成明显反差,轧花产出节奏快于销售消化节奏,新棉库存存在累积压力,短期对盘面和现货价格形成一定牵制。
纺织开机:纺纱开机持续小幅回调,为67.2%(-1.3),仍高于去年同期;织布厂开机率大幅下滑,为28.76%(-2.81),低于去年同期。当前企业生产多依靠刚需及存量订单支撑,终端新增订单有限,企业维持现有生产节奏,以按需采购为主,暂未出现大规模主动补库行为。
四、库存端:商库累库,工库刚需消耗
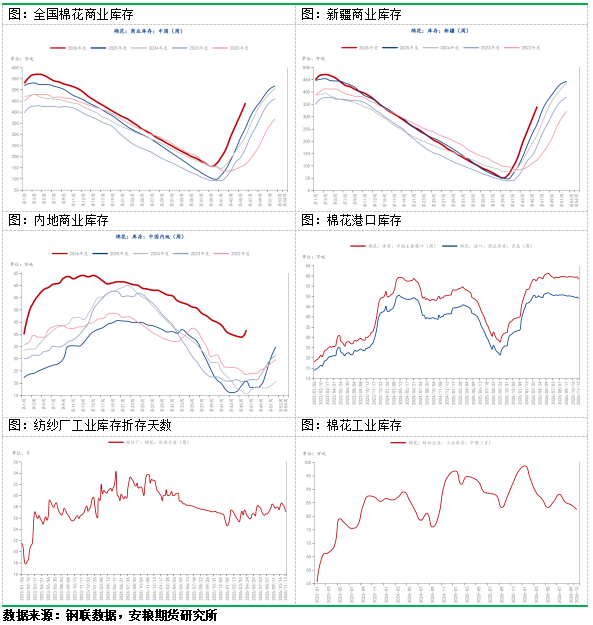
商业库存:商业库存处于累库阶段,全国商业库存为440.61万吨(+50.85),高于去年同期。其中,新疆商业库存为340.57万吨(+70.06),同比增加25.9%;内地商业库存为41.69万吨(+2.89),同比增加101%,处近五年高值。港口库存小幅波动,主要港口库存为58.35万吨(-1.13),青岛港口库存为48.9万吨(-0.7)。商业库存增量集中在新疆,对应轧花厂新棉产出持续入库,新棉供给在仓单端不断累积,现货供给压力向流通环节转移。
工业库存:纺纱厂折存天数为27.14天(-0.82),10月工业库存下降,为82.44万吨(-1.76)。纺企持续消耗原有原料,并未进行大规模主动补库,原料备货维持刚需水平。
五、基差与期限结构分析:基差回落,期限驼峰型
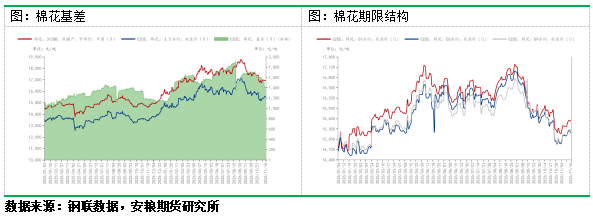
基差:截至11月16日主力合约收盘价15515元/吨(+130),新疆3128B级市场价16912元/吨(-29)。基差回落,为1397元/吨(-159)。
期限结构:期限结构呈现驼峰型,01合约升水05合约,价差为330元/吨(-50);05合约贴水09合约,价差为-30元/吨(-5)。