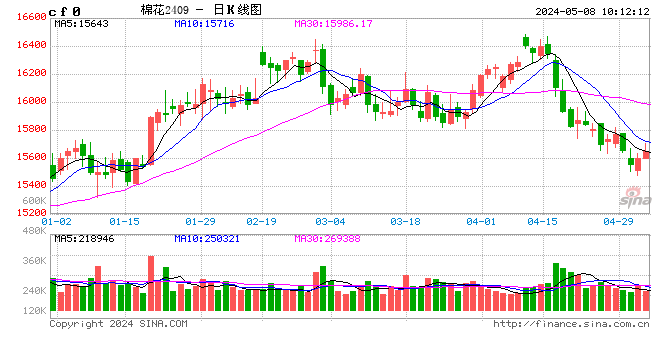
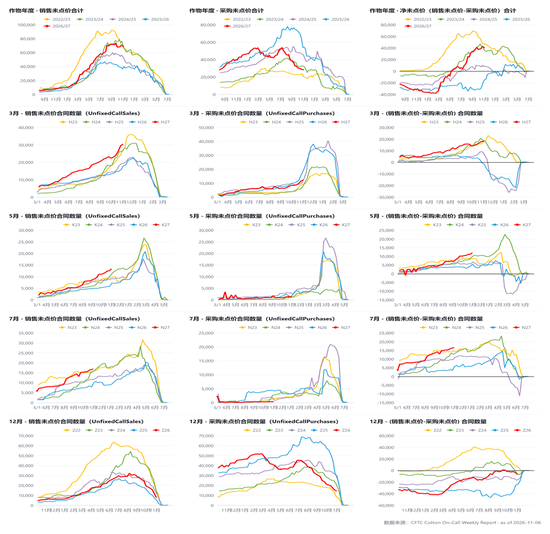
核心观点:中性偏空近期市场主要两个矛盾仍然是:仓单偏少,下游需求偏弱。其中仓单矛盾仍在解决过程中,但新棉仓单偏少问题仍存在,陈棉仓单面临强制注销。预计郑棉(14690, -40.00, -0.27%)1/5月差或继续走强,来帮助解决仓单偏少矛盾。需求偏弱矛盾仍在积累。
现货情况:中性现纺织采购意愿不强,观望心态浓。新疆花现货基差略走弱,但仍高于仓单卖交割收益,目前轧花厂主要货物用于之前预售交货,现货相对平稳,没有明显走弱。
进口棉、纱:中性偏空 保税区未通关棉花库存水平略下降,进口棉纱库存在高位,但环比略有下降。10月份中国进口棉花6万吨、进口棉纱19万吨。
涉棉政策:中性7月14日,国家正式发布2026年储备棉销售政策,抛储政策落地,9月25日中储棉宣布9月30日起停止储备棉销售,累计成交储备棉40.9万吨。
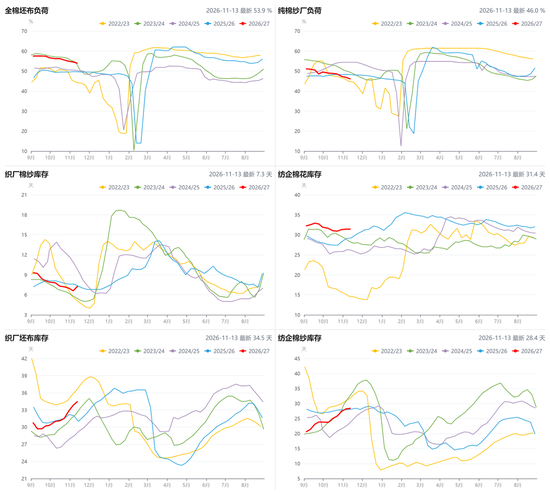
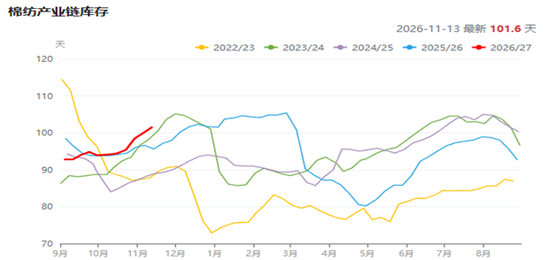
产业链库存:偏空纺织开机率下降,成品累库,其中棉纱库存上升到近几年历史次高水平。产业链环节销售压力增大,且棉纱赊购较多,容易发生“连锁” 反应。
主要产棉国:中性
1)新疆新棉收购在11月上旬基本结束,收购价在6.8~6.9元/公斤附近收尾,目前年度加权平均在7.28元/公斤附近;
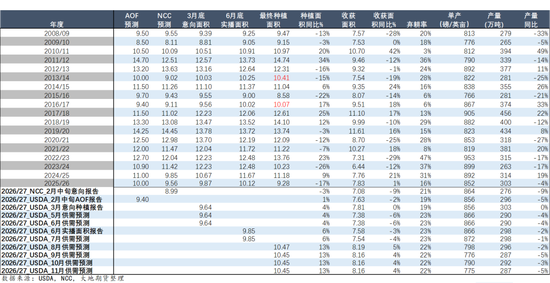
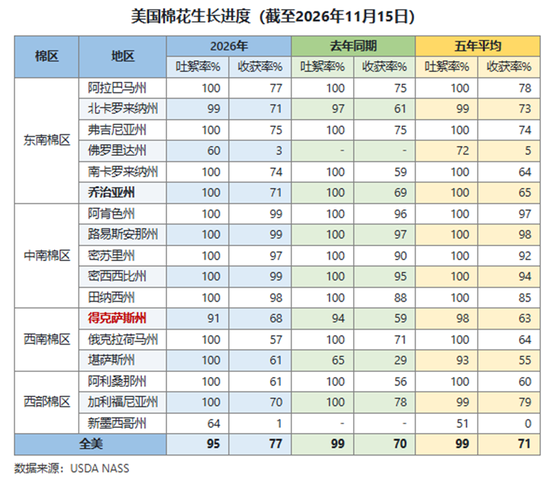
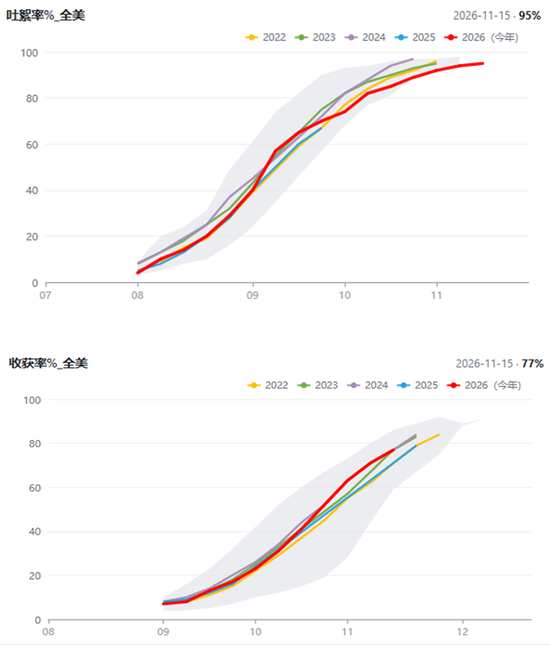
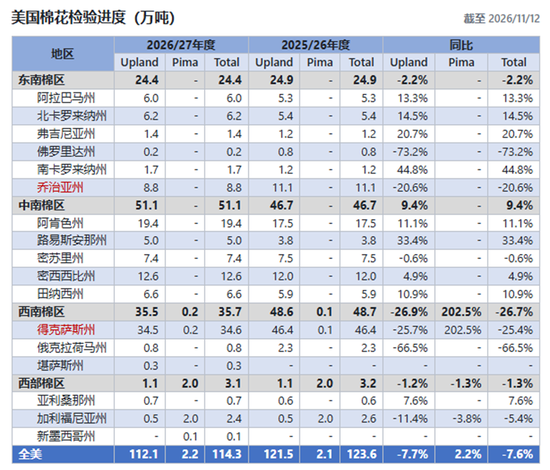
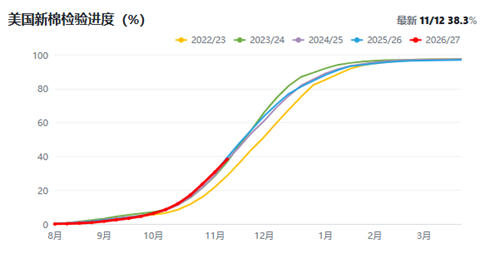
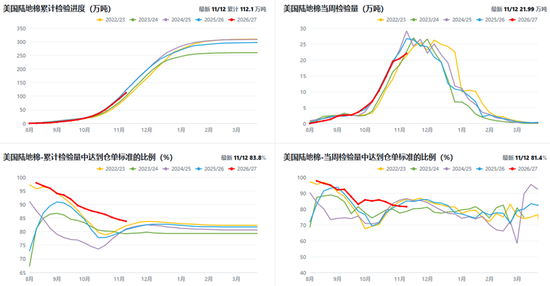
2)美国新棉吐絮率95%,收获率77%,新棉检验进度38.3%。
3)印度棉价回落后小幅反弹,目前印度新棉日上市量在1万吨左右,新棉上市进度偏慢,市场预期排灯节(11月8日)后略有加快,目前印度棉区降水减少,有利于收获;
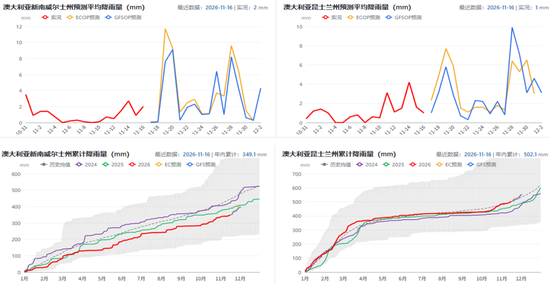
4)澳大利亚棉区降水较多,预计新棉播种面积高于预期。
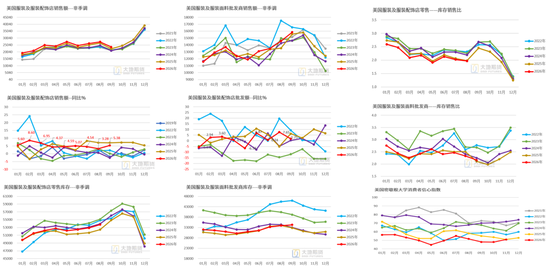
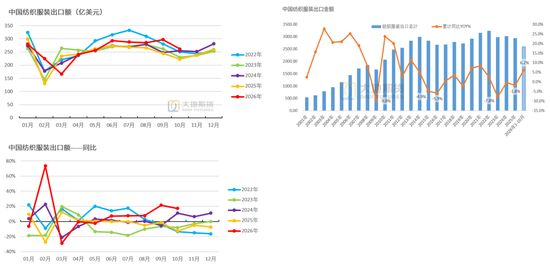
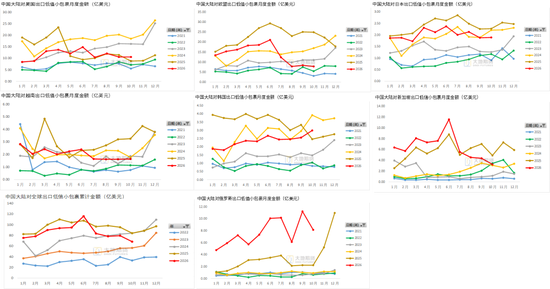
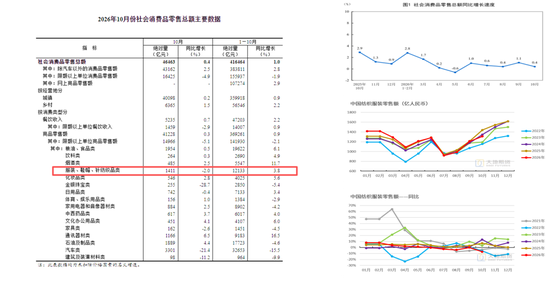
终端消费:中性美国9月服装零售批发同比增长,库销比在低位,但消费者信心指数再度出现下降。9月份主要纺织服装出口国出口表现各异,但整体表现好于2026年上半年。中国纺服出口10月大幅增长,低值小包裹出口同比明显下降,内销零售额10月同比负增长。
宏观层面:中性
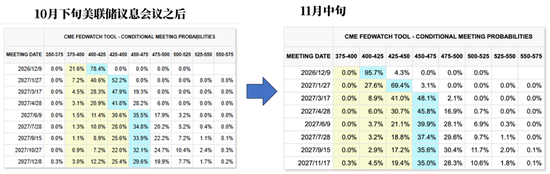
- 12月加息预期提升。10月底美联储议息会议,宣布维持联保基金利率3.75~4.00%不变,会议承认9月加息后金融条件已经明显收紧,但首要目标仍是把通胀控制在2%目标。市场认为12月还有一次加息。
- 美中期选举,民主党拿下两院。2026年美国中期选举已结束,民主党同时拿下参众两院,美国将进入“分立政府”格局,即民主党控制国会、共和党掌握白宫。
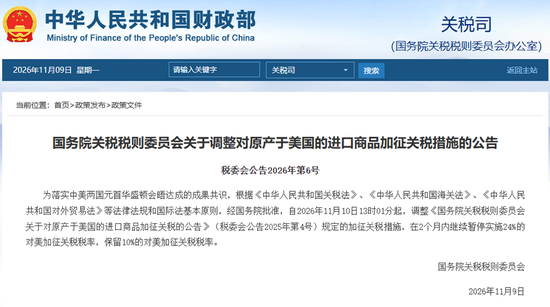
- 中国商务部发言人在11月12日举行的例行新闻发布会上说,“300亿对300亿”对等降税框架安排有利于稳定和拓展中美双边贸易,中美两国工商界对此都抱有较高期待。目前,中美双方就实施这一安排保持密切沟通。11月6日晚何立峰同美国财长贝森特、贸易代表格里尔视频通话。11月11日晚,外交部发布王毅同鲁比奥通电话的消息。
美联储12月加息预期提升
01、中美贸易磋商进展
中美延长暂停24%关税2个月
未来重点关注:
- 2026年11 月 18 日~19 日,深圳,2026 APEC 领导人非正式会议;
- 2026年12 月 14 日 —15 日,美国迈阿密,2026 G20 领导人峰会;
- 2026年年底,中美贸易理事会下设的农业工作组将召开首次会议。
美国白宫网站,中国商务部,相关新闻网站整理,大地期货研究院
02、全球平衡表:供应偏紧,但在缓解
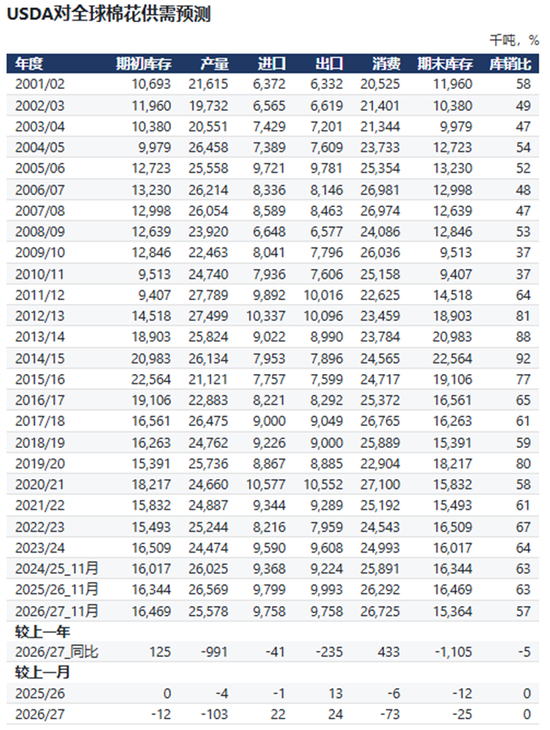
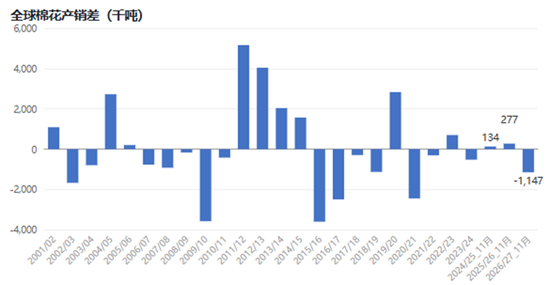
USDA的11月报告预期2026/27产销差为-114.7万吨
USDA在11月报告对2026/27年度全球棉花供需预期:26/27年度产销差为-114.7万吨。
2026/27年度
- 产量:2557.8万吨,较25/26年度下调99.1万吨;
- 消费:2672.5万吨,较25/26年度上调43.3万吨;
- 库存:1536.4万吨,较25/26年度下调110.5万吨。
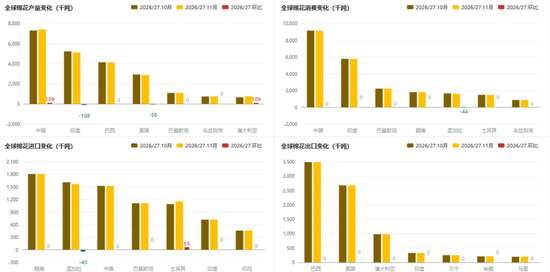
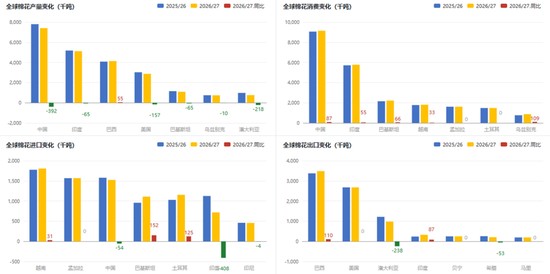
在11月报告中,USDA主要上调2026/27年度中国和澳大利亚棉花产量预期,下调2026/27年度印度和美国产量预期。
USDA对全球主要棉花生产国和消费国预期环比变化
USDA对全球主要棉花生产国和消费国预期同比变化
美国服装销售:零售批发同比增长
美国棉制纺服进口数量:9月份同比+0.4%,环比+6.7%
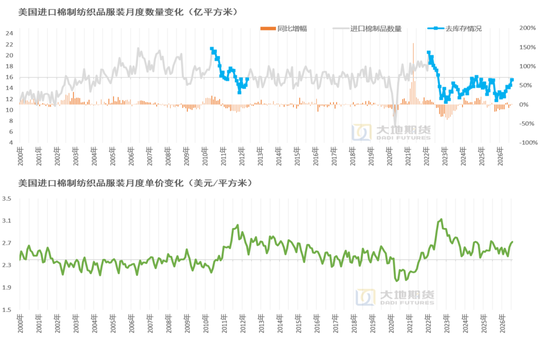
美国棉制纺织服装进口:从中国进口大幅增长
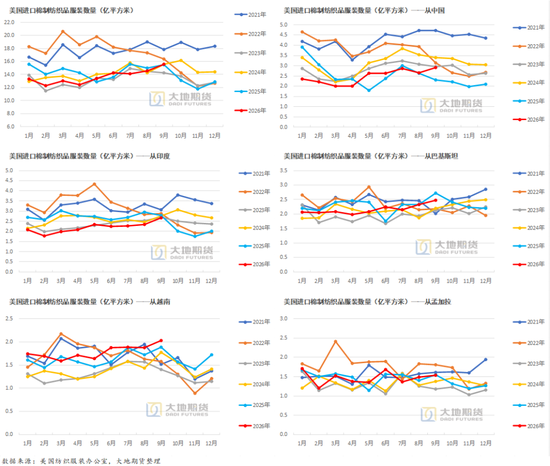
2026年9月,美国进口棉制纺织品服装15.6亿平方米,同比+0.4%,环比+6.7%。2026年1-9月累计进口123.0亿平方米,累计同比-6.3%。
其中9月进口自中国的数量为2.9亿平方米,同比+26.9%,环比+10.5%。1-9月累计进口22.2亿平方米,累计同比-6.2%;
其中进口自印度的数量为2.7亿平方米,同比-4.2%,环比+14.4% 。1-9月累计进口19.8亿平方米,累计同比-20.0% ;
其中进口自巴基斯坦的数量为2.5亿平方米,同比-9.1%,环比+6.7%。1-9月累计进口19.4亿平方米,累计同比-6.2% ;
其中进口自越南的数量为2.0亿平方米,同比+7.8%,环比+8.6% 。1-9月累计进口16.0亿平方米,累计同比8.2% ;
其中进口自孟加拉的数量为1.5亿平方米,同比-0.4%,环比+3.7%。1-9月累计进口13.2亿平方米,累计同比-1.5%.
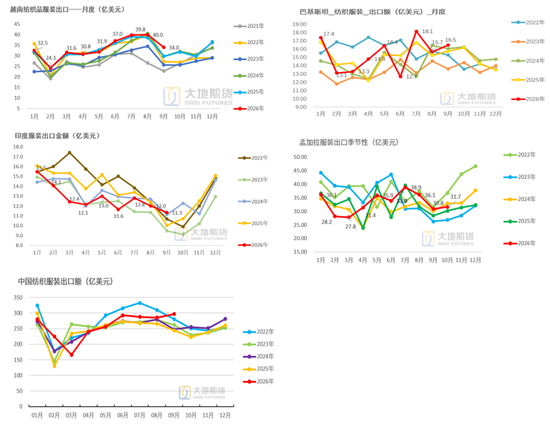
主要纺织出口国:9月中国、越南纺服出口表现较好
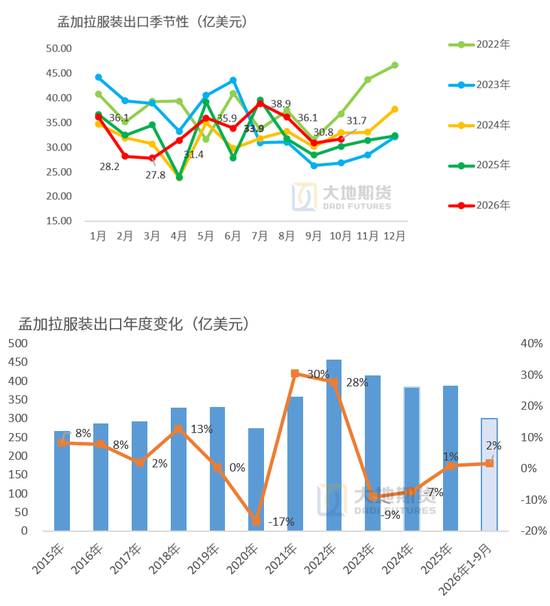
孟加拉:2026年10月,孟加拉出口服装31.7亿美元,同比+4.9%,环比+2.7%。2026年1-10月,孟加拉累计出口服装330.82亿美元,同比+1.9%。
越南:2026年9月,越南出口纺织服装34.0亿美元,同比+14.2%,环比-14.9%。2026年1-9月,越南累计出口纺织服装301.8亿美元,同比+2.7%。
印度:2026年9月,印度出口服装11.3亿美元,同比+13.1%,环比-5.6%。2026年1-9月,印度累计出口服装114.9亿美元,累计同比-7.8%。
巴基斯坦:2026年9月,巴基斯坦出口纺织服装16.5亿美元,同比+4.7%,环比+5.2%。2026年1-9月,巴基斯坦累计出口纺织服装137.9亿美元,累计同比+2.0%。
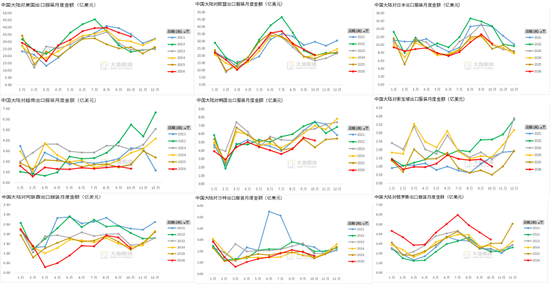
中国:2026年9月,中国出口纺织服装296.58亿美元,同比+21.5%,环比+3.8%。2026年1-9月,中国累计出口纺织服装2330.31亿美元,累计同比+5.1%。
03、中国:新棉收购价快速下跌,纺织环节销售压力大
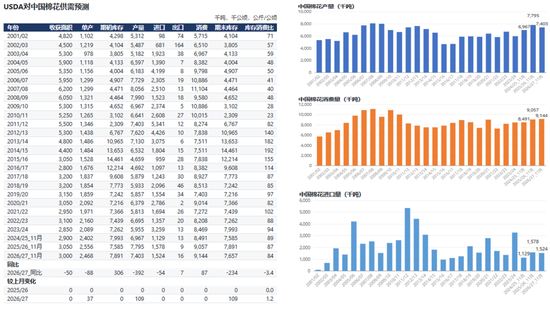
USDA对中国棉花平衡表预期
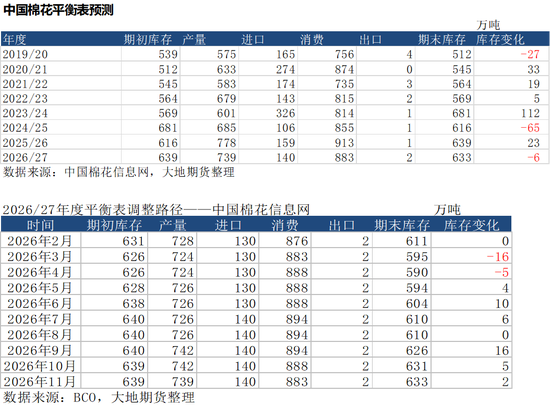
中国国内机构下调中国消费预期
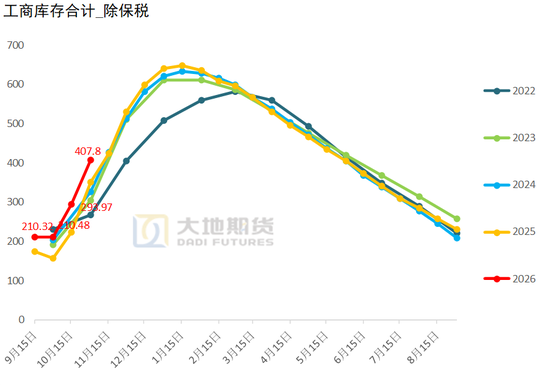
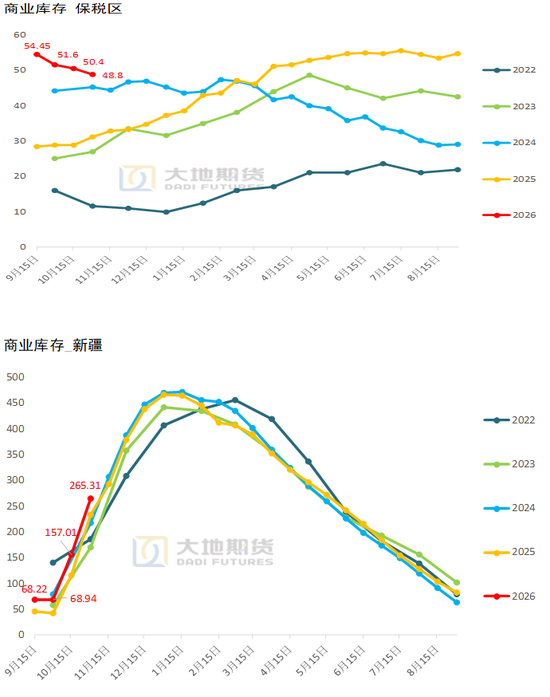
工商库存:10月底非保税407.8,同比+57.0,较9月底+197.3
天气:预期11月下旬全国大部分地区气温低于常年水平
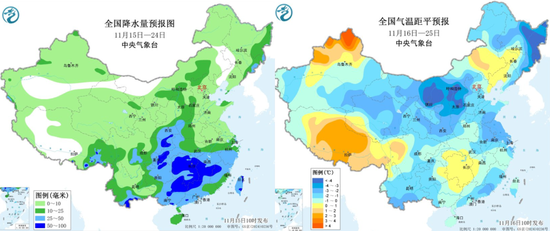
中央气象台,国家气象中心,大地期货研究院
新疆籽棉收购近尾声,整体重心下移
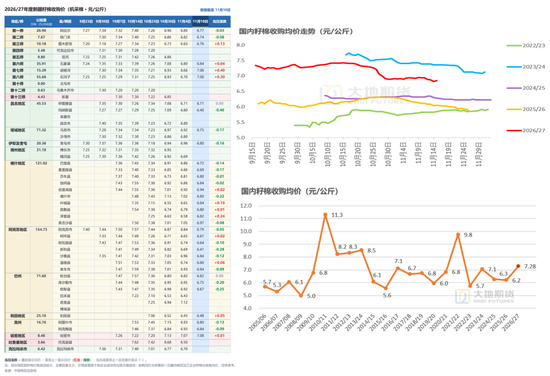
新疆新棉采摘进度99.3%,比去年同期快0.8个点
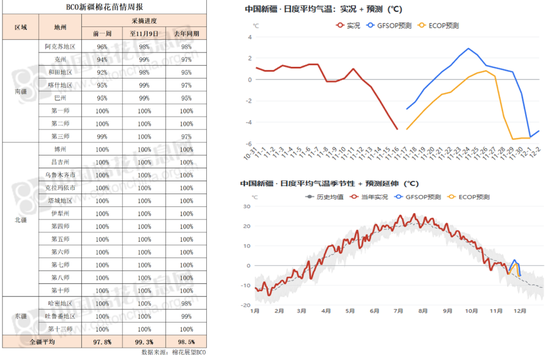
,大地期货研究院
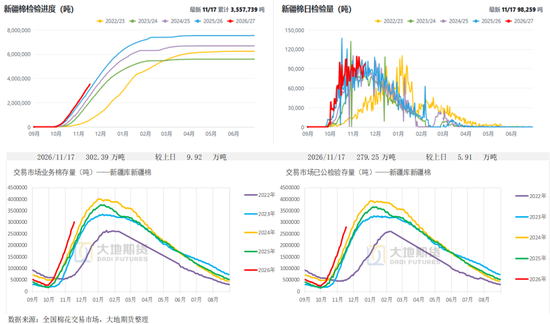
新疆籽棉交售基本结束,加工近6成
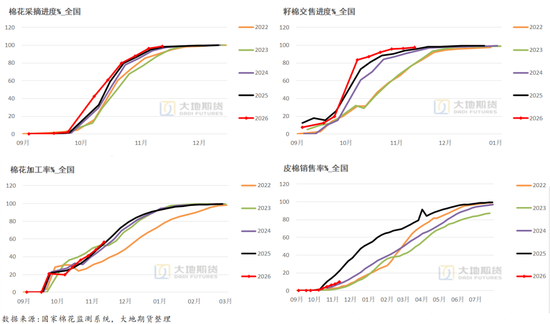
新疆新棉检验量355.8万吨,同比+41.5万吨,增幅13%
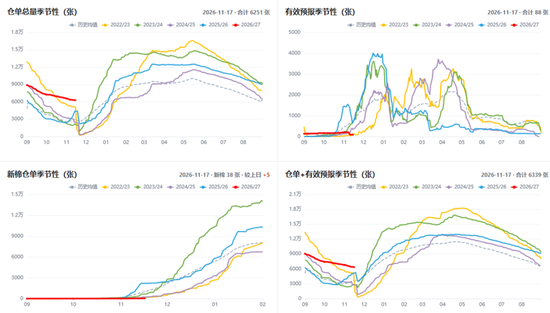
郑棉仓单结构:仓单有效预报量88张
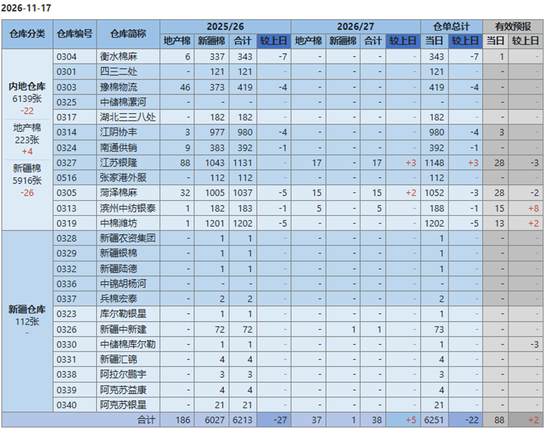
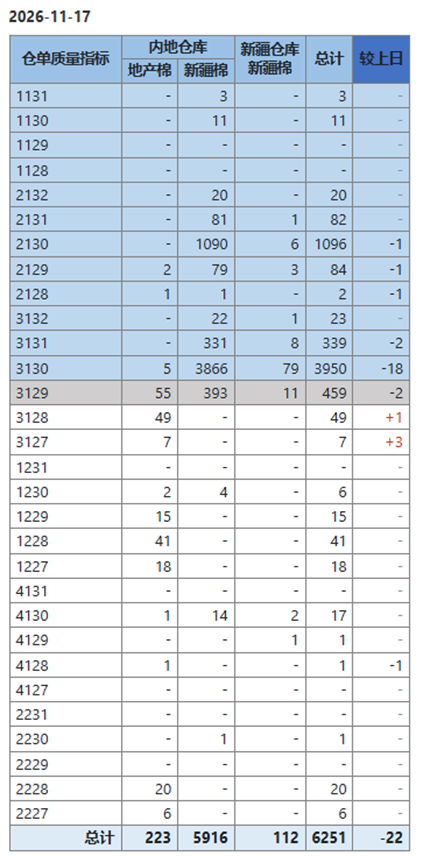
郑棉仓单:新棉仓单38张,37张为地产棉仓单
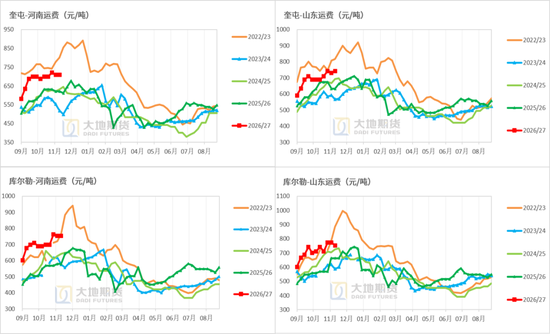
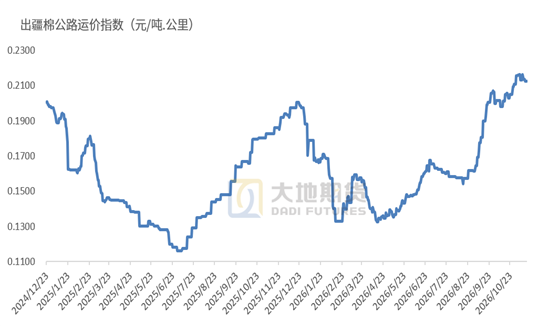
出疆公路运费高位震荡
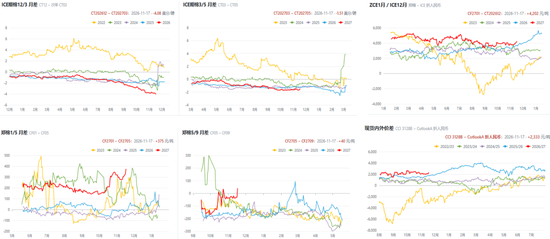
郑棉1/5月差走强,ICE期棉月差偏弱震荡
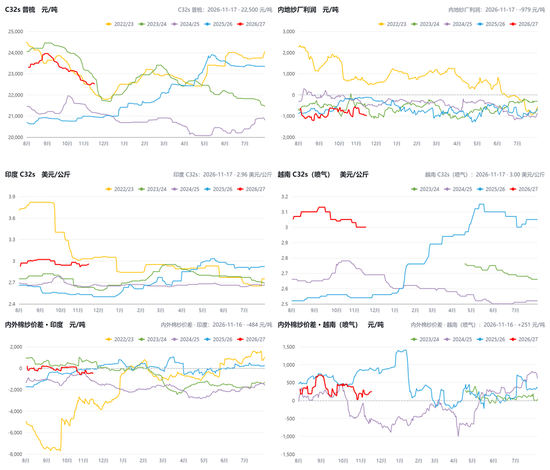
棉纱实际成交偏弱
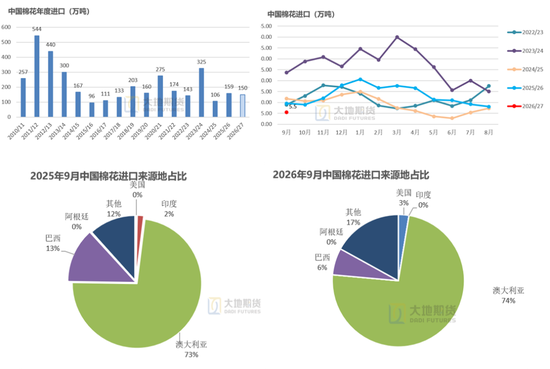
棉花进口:10月份进口6万吨,同比-33%,环比+10%
据海关统计,2026年10月中国进口棉花6万吨,同比-33%,环比+10%。
2025/26年度(2025年9月-2026年8月)中国累计进口棉花159万吨,累计同比+50.3%。
2026年1-10月累计进口棉花122.3万吨,累计同比增57.9%。
9月份中国进口澳棉4万吨,进口美棉0.1万吨,巴西棉0.4万吨。
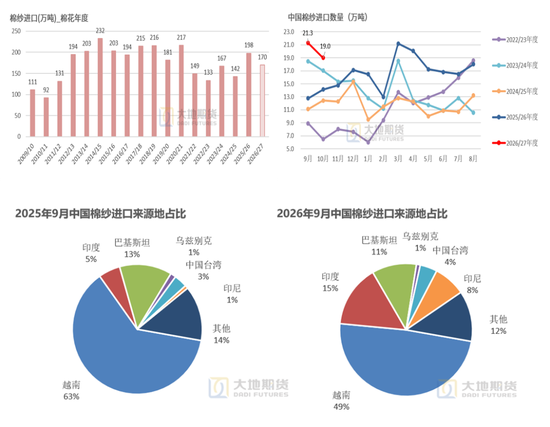
棉纱进口:10月份进口19万吨,同比增66%,环比+18%
据海关统计,2026年10月中国进口棉纱19万吨,同比增+35%,环比-11%。
2025/26年度(2025年9月-2026年8月)中国累计进口棉纱198.0万吨,累计同比+39.7%。
2026年1-10月累计进口棉纱179.4万吨,累计同比增73%。
织厂开机率稳定,进口纱社会库存小幅下降
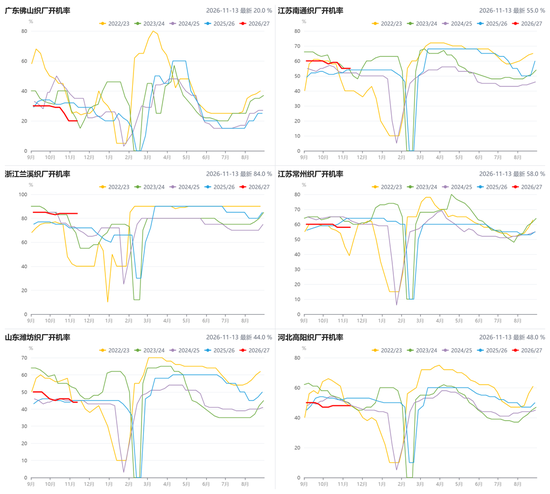
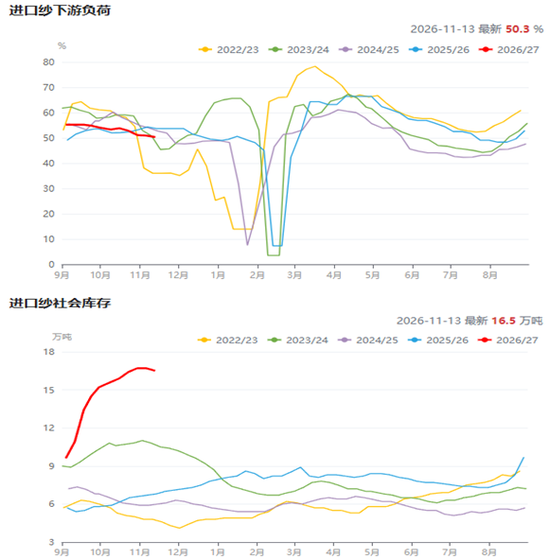
纺织下游成品继续累库,开机率继续下降
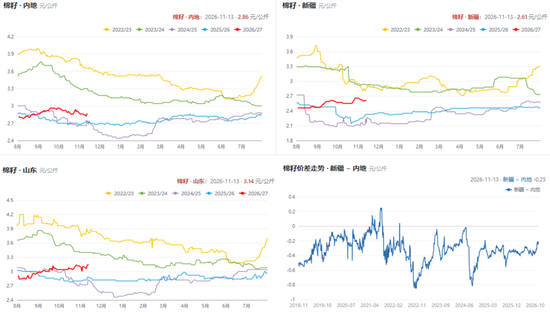
新疆棉籽震荡
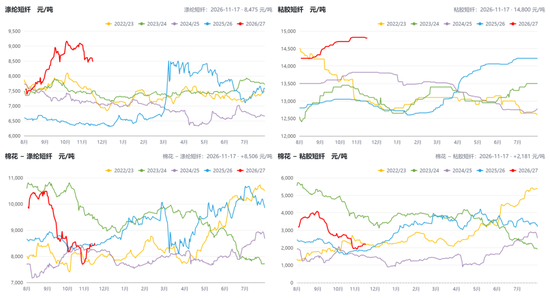
粘短震荡略走弱,涤短回落
2026年10月中国纺织服装出口额同比增17.3%
中国服装出口:9月对美国出口继续保持大幅增长
中国低值小包裹10月出口同比-18%,1-10月累计同比-11%
2026年10月纺服零售数据同比负增长
04、美国:出口签约环比减少,新棉检验近4成
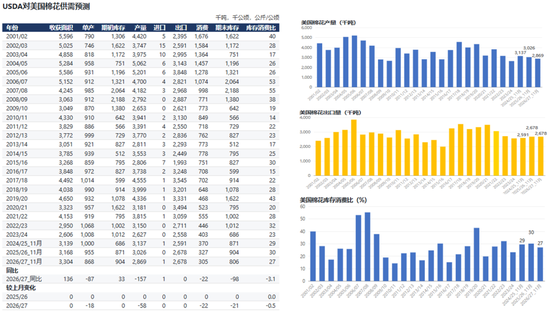
USDA对美国棉花平衡表预期
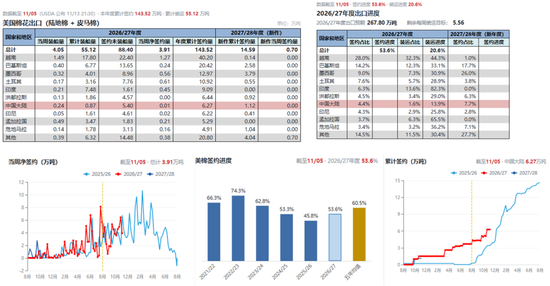
美棉出口签约进度53.6%,当周签约3.91万吨
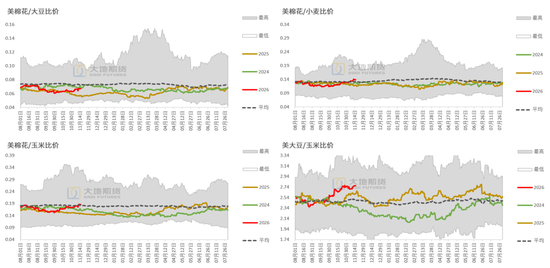
美国棉粮比价继续小幅提升
美国:11月报告下调单产预期,产量预期同比-5%
美国新棉吐絮率95%,收获77%
美国新棉已检验114.3万吨,同比-7.6%,检验进度38.3%
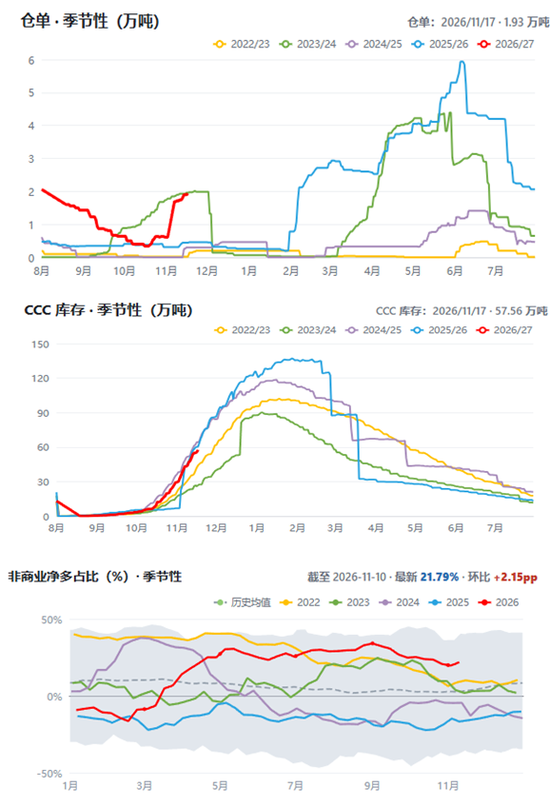
ICE期棉仓单注册量继续增加,非商业净多占比略上升
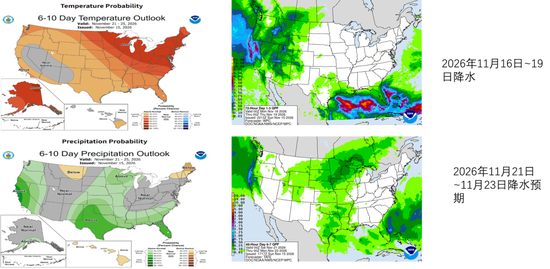
美国天气:预期11月下旬美国主要棉区仍有降水
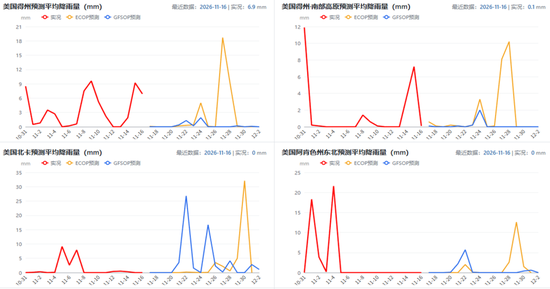
美国天气:预期11月下旬美国南部仍有降雨
05、印度:新棉上市节奏偏慢,棉价小幅反弹
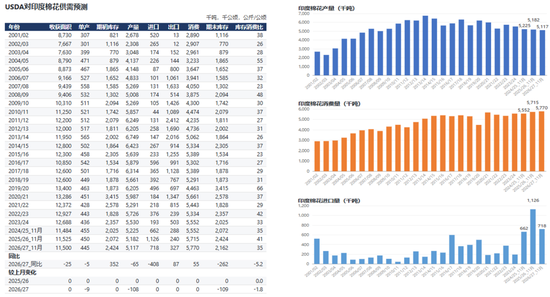
USDA对印度棉花平衡表预期
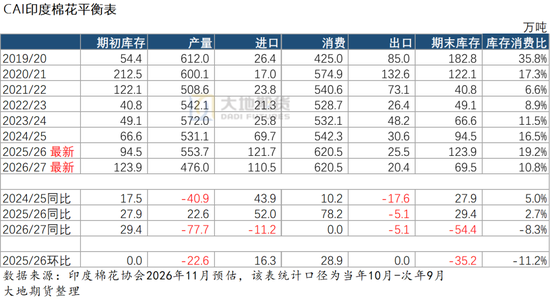
印度棉花协会下调印度25/26年度及26/27年度产量预期
截至10月2日,印度已种植新棉1105.3万公顷,同比-0.5%
据印度有关机构消息,截至2026年10月2日,印度新年度棉花播种面积达1105.3万公顷,较去年-0.5%。
具体来看,截至2026年10月2日,拉贾斯坦邦植棉面积为53.9万公顷,同比-16.3%。特伦甘纳邦195.6万公顷,同比+5.1%,马邦390.2万公顷,同比+1.3%,古邦215.1万公顷,同比+3.4%。
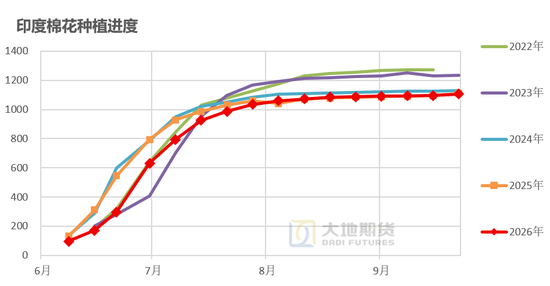
预期印度棉区11月下旬降水逐步减少
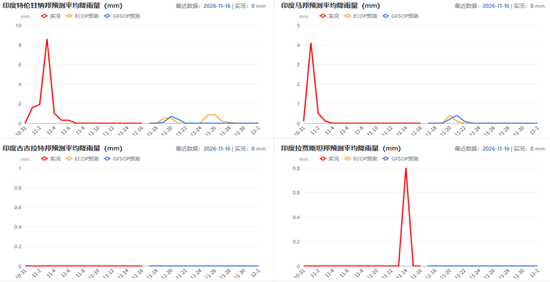
印度国内棉价小幅反弹,新棉上市节奏偏慢
印度国内棉价小幅反弹。截至11月中旬,S-6的出厂价至66300卢比/坎地(约为89.72美分/磅),较11月上旬反弹300卢比/坎地,折美金报价反弹0.09美分/磅。
印度棉纱小幅上涨。其中32支棉纱报价在2.96美元/公斤附近,较11月上旬上涨0.02美元/公斤。
CCI竞卖底价持稳。印度棉花公司竞卖底价持稳在64100卢比/坎地(约折87.05美分/磅)。调整之后竞卖底价仍明显低于市场价格。
印度新棉少量节奏偏慢。私人估计的籽棉每日到货量为1万吨,主要来自马邦、安得拉邦和北部棉区。预计排灯节假期(11月8日)后上市量可能有所增加。
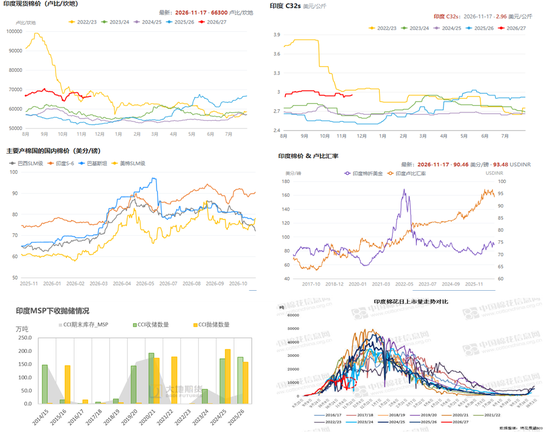
纺纱开机率:越南、印度,巴基斯坦稳定
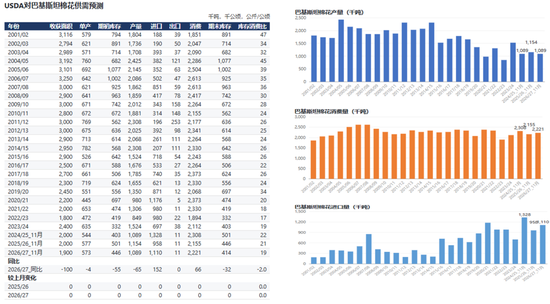
USDA对巴基斯坦棉花平衡表预期
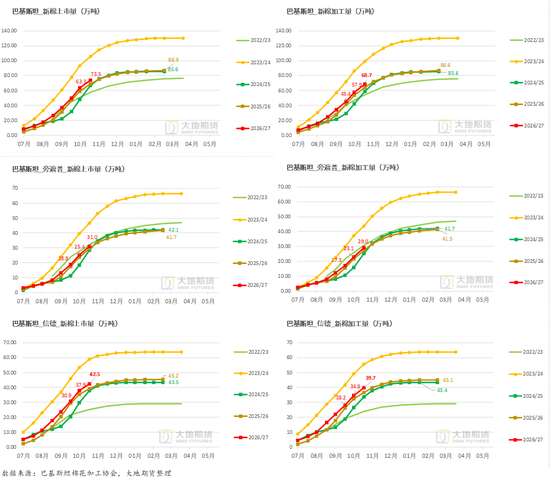
巴新棉上市73.5万吨,同比+7%,已售纺织厂61.9万吨
截至2026年10月31日,巴基斯坦新棉已上市73.5万吨,同比+7%;已加工68.7万吨,同比+7%。其中61.9万吨销售至纺织厂,出口1.5万吨,轧花厂库存10万吨,其中4.8万吨未加工。
分区域来看,旁遮普邦累计上市新棉31.0万吨,同比+5%,信德邦上市新棉42.5万吨,同比+9%。
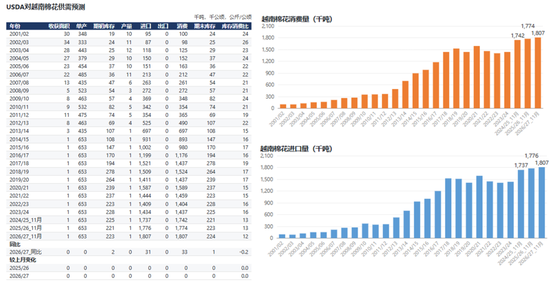
USDA对越南棉花平衡表预期
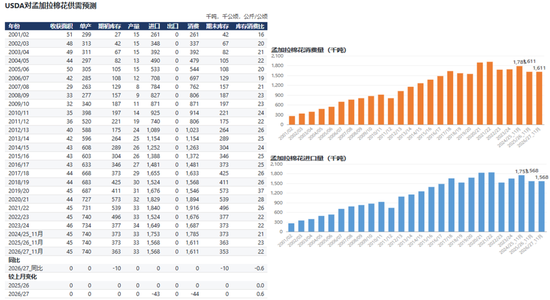
USDA对孟加拉棉花平衡表预期
孟加拉10月份出口服装31.7亿美元,同比+4.9%,环比+2.7%
2026年10月,孟加拉出口服装31.7亿美元,同比+4.9%,环比+2.7%。
2026年1-10月,孟加拉累计出口服装330.82亿美元,同比+1.9%。
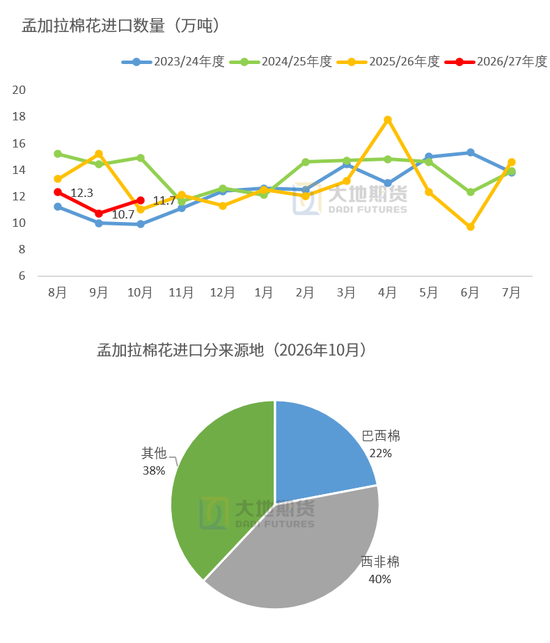
孟加拉2026年10月进口棉花11.7万吨,同比+6.4%
2026年10月份孟加拉进口棉花11.7万吨,同比+6.4%,环比+9.3%。
2026/27年(2026年8月~2026年10月)累计进口34.7万吨,累计同比-12.2%。
05、巴西加工进度超6成,澳大利亚棉区降水较多
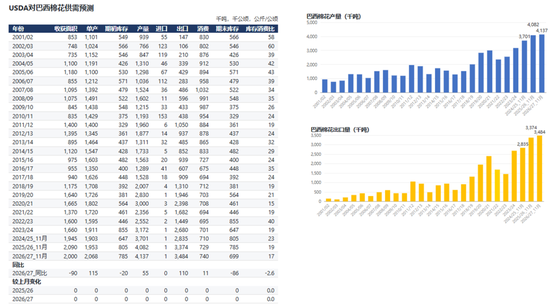
USDA对巴西棉花平衡表调整
巴西棉花加工进度过6成,棉农销售进度近8成
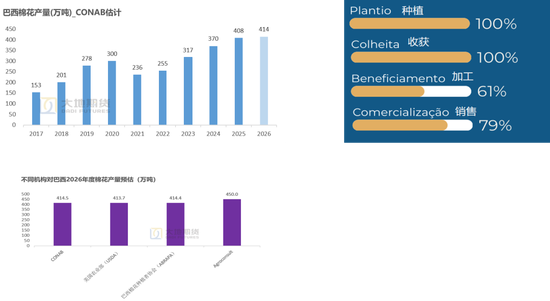
CONAB,ABRAPA,USDA,IMEA,大地期货研究院
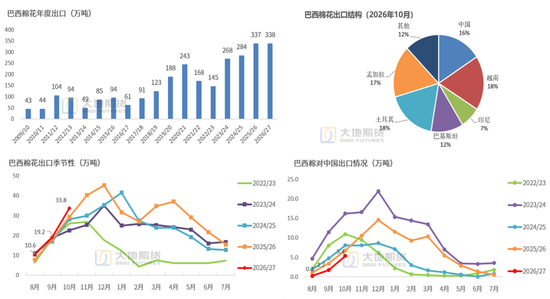
巴西10月出口棉花33.8万吨,同比+15%,对中国出5.4万吨
2026年10月,巴西出口棉花33.8万吨,同比+15%,环比+77%。
2026/27年度(2026年8月-2026年910月)巴西累计出口棉花63.6万吨,累计同比+16%。
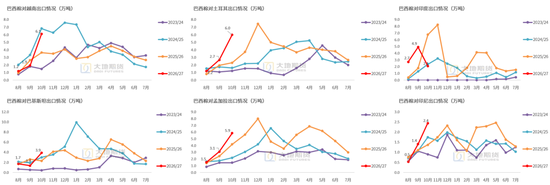
2026年10月份巴西棉对主要国家出口数量:对中国出口5.4万吨,孟加拉5.9万吨,巴基斯坦3.9万吨,越南6.1万吨,土耳其6.0万吨, 印度2.1万吨,印尼2.4万吨。
数据来源:巴西海关,大地期货研究院
巴西10月对越南出口棉花6.1万吨,对土耳其出口6.0万吨
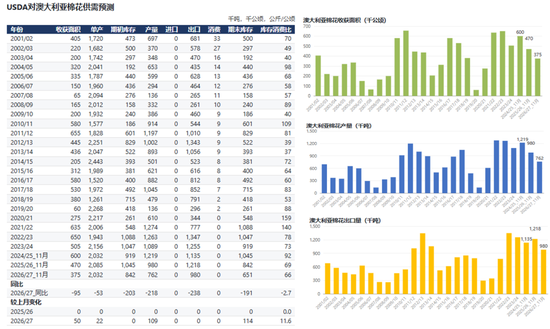
USDA对澳大利亚棉花平衡表预期
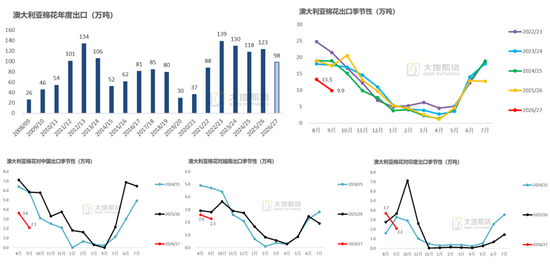
澳大利亚9月出口棉花9.9万吨,对中国出口2.1万吨
,澳大利亚棉花协会、大地期货研究院
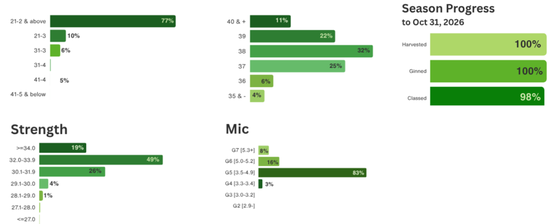
澳大利亚25年度棉花加工进度100%,检验进度98%
截至10月底,澳大利亚2025/26年度棉花收获进度100%,加工进度100%,检验进度98%。
澳大利亚新棉质量较好,其中77%为21-2级及以上的。
澳大利亚棉花出口协会预期2025/26年度棉花产量在104.42万吨。
澳大利亚:水库水位小幅下降
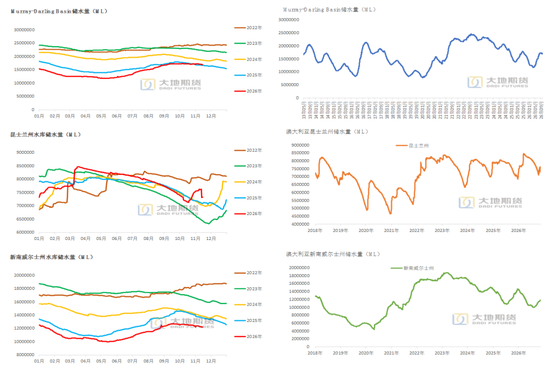
预期澳大利亚11月下旬棉区仍有较多降雨